એબીએસ મેરાઇન સર્વિસિસે H2FY26ના મજબૂત પ્રદર્શનની જાણ કરી; આવકમાં 83%નો વધારો થયો.
 અમારી સાથે જોડાઓ
 અમને અનુસરો

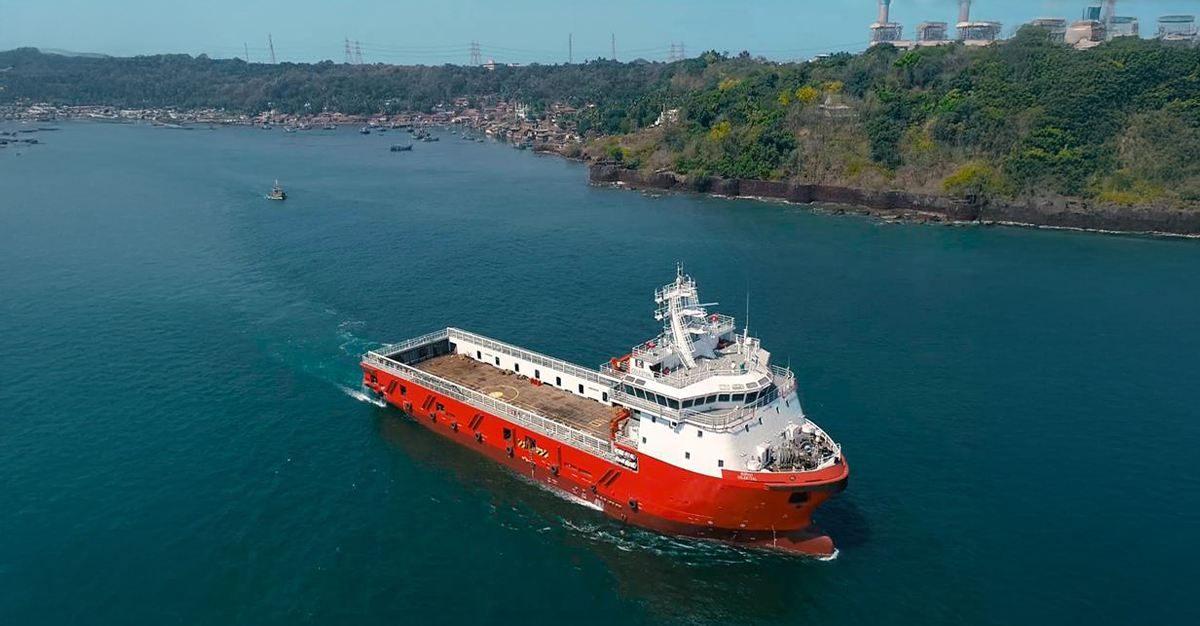
એબીએસ મેરિન સર્વિસેઝે H2FY26માં મજબૂત વૃદ્ધિ દર્શાવી, જે ઉચ્ચ ચાર્ટરિંગ આવક, સુધારેલી માજિન્સ, ફલોટનો વિસ્તરણ અને મજબૂત નફાકારકતાથી પ્રેરિત હતી.
✨ મુખ્ય મુદ્દાઓ
એબીએસ મેરિન સર્વિસિઝ લિમિટેડ, જેની સ્થાપના 1992 માં થઈ હતી, તેણે જહાજ વ્યવસ્થાપન, જહાજ માલિકી, મેરિન સર્વિસીઝ અને પોર્ટ ઓપરેશન્સને આવરી લેતા એકીકૃત મેરિન સર્વિસીઝ પ્લેટફોર્મ બનાવ્યું છે. કંપનીએ પરંપરાગત જહાજ વ્યવસ્થાપનથી આગળ વધીને જહાજ ભાડે આપવાનું અને ઓફશોર મેરિન પ્રવૃત્તિઓને શામેલ કર્યું છે.
કંપનીએ H2FY26 દરમિયાન નાણાકીય કામગીરીમાં મજબૂત સુધારો નોંધાવ્યો છે. આવક H2FY25 માં રૂ. 99.80 કરોડ થી વધીને રૂ. 183.09 કરોડ થઈ, જ્યારે EBITDA રૂ. 35.61 કરોડ થી વધીને રૂ. 94.23 કરોડ થઈ. EBITDA માર્જિન 51.46 ટકા સુધી વધ્યું, જ્યારે ટેક્સ પછી નફો (PAT) રૂ. 19.16 કરોડ થી વધીને રૂ. 49.46 કરોડ થયો. EPS રૂ. 7.83 થી વધીને રૂ. 19.96 થયો.
એબીએસ મેરિન સર્વિસીઝ ચાર મુખ્ય વિભાગોમાં કાર્યરત છે. તેની શિપ મેનેજમેન્ટ બિઝનેસ ટેકનિકલ મેનેજમેન્ટ, ક્રૂ મેનેજમેન્ટ અને જહાજ ઓપરેશન્સ પ્રદાન કરે છે. કંપની પાસે જહાજો પણ છે, જેમાં ઓફશોર સપોર્ટ વેસલ્સનો સમાવેશ થાય છે, જે તેને ભાડે આપવાની પ્રવૃત્તિઓમાં સીધો ભાગ લેવા દે છે. તેની એક જહાજ હાલમાં શલમ્બરજર, એક વૈશ્વિક તેલ અન્વેષણ કંપની દ્વારા ભાડે આપવામાં આવી છે, જે તેને ઓફશોર મેરિન સર્વિસીઝ માર્કેટમાં પ્રવેશ આપે છે.
તેની મેરિન સર્વિસીઝ બિઝનેસમાં જહાજ ભાડે આપવું, નિરીક્ષણો અને જહાજ રૂપાંતરણ દેખરેખનો સમાવેશ થાય છે, જ્યારે પોર્ટ સર્વિસીઝમાં હાર્બર ઓપરેશન્સ અને સંબંધિત પ્રવૃત્તિઓનો સમાવેશ થાય છે. આ વૈવિધ્યસભર માળખું કંપનીને પુનરાવર્તિત સેવા આવકને એસેટ-બેકડ ભાડે આપવાની આવક સાથે સંયોજનમાં મદદ કરે છે.
કંપની એસેટ-લાઇટ મેરિન સર્વિસીઝને જહાજ માલિકી અને ભાડે આપવાની સાથે સંયોજનમાં રાખતી હાઇબ્રિડ બિઝનેસ મોડલ અનુસરે છે. મેનેજમેન્ટે દર્શાવ્યું છે કે આશરે 75 ટકા આવક ભાડે આપવાની પ્રવૃત્તિઓમાંથી ઉત્પન્ન થાય છે, જ્યારે બાકીની 25 ટકા જહાજ વ્યવસ્થાપન અને પોર્ટ સર્વિસીઝમાંથી આવે છે. વધુમાં, આશરે 60–70 ટકા આવક પુનરાવર્તિત કરારોથી સમર્થિત છે, જે આવકની દેખરેખ આપે છે.
FY26 માટે, કુલ આવકમાં નોંધપાત્ર વધારો થયો છે, જે FY25 માં રૂ. 184.31 કરોડ થી વધીને રૂ. 322.64 કરોડ થઈ છે. EBITDA રૂ. 54.64 કરોડ થી વધીને રૂ. 152.55 કરોડ થયો, જ્યારે PAT રૂ. 27.25 કરોડ થી વધીને રૂ. 80.80 કરોડ થયો. EPS FY26 માં રૂ. 32.59 પર સુધર્યો છે, જે FY25 માં રૂ. 11.05 હતો.
આગામી સમયમાં, રોકાણકારોને જહાજ ઉપયોગ, ભાડા દર, ડ્રાય-ડોકિંગ શેડ્યૂલ, નવા જહાજોની તૈનાતી અને ઓફશોર મેરિન સેક્ટરમાં માંગ પર નજર રાખવી પડશે. ફ્લીટ વિસ્તરણ અને ભાડે આપવાની તકોમાં સુધારો કંપની દ્વારા ભવિષ્યના વિકાસ માટે ઓળખાયેલી મુખ્ય ક્ષેત્રો છે.
વર્તમાન બજાર ભાવ પર, એબીએસ મેરિન સર્વિસીઝ FY26 EPS પર આધારિત 8.80xના P/E ગુણાકમાં ટ્રેડિંગ કરે છે, જ્યારે ઉદ્યોગ P/E 10.5x છે. તુલનાત્મક રીતે નીચા મૂલ્યાંકન ગુણાકને કંપનીની કમાણી વૃદ્ધિ, ફ્લીટ વિસ્તરણ અને વ્યવસાય નિષ્પાદન સાથે મોનીટર કરવા માટે એક પરિબળ હોઈ શકે છે.
અસ્વીકરણ: આ લેખ માત્ર માહિતી માટે છે અને રોકાણ સલાહ નથી.