HPCL નો Q2FY27 નેટ પ્રોફિટ 6% ઘટીને રૂ. 3,625 કરોડ થયો, રિફાઇનિંગ માર્જિનમાં ચાર ગણો ઉછાળો છતાં.
 અમારી સાથે જોડાઓ
 અમને અનુસરો

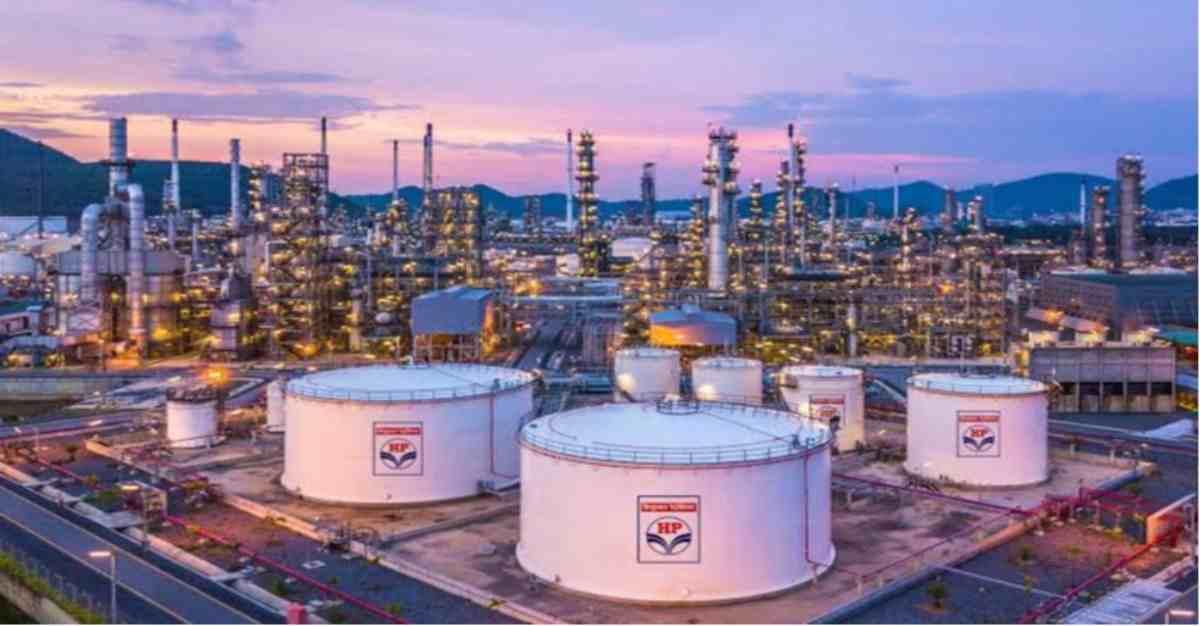
HPCLનો Q2FY27 સંયુક્ત નફો 6 ટકાનો ઘટાડો થયો, તે છતાં આવકમાં 26 ટકાનો વધારો અને રિફાઇનિંગ માર્જિનમાં લગભગ ચારગણી વૃદ્ધિ થઇ.
✨ મુખ્ય મુદ્દાઓ
રાજ્યની માલિકીની હિંદુસ્તાન પેટ્રોલિયમ કોર્પોરેશન લિમિટેડ (HPCL)એ 30 સપ્ટેમ્બર, 2026 (Q2FY27) સાથે સમાપ્ત થયેલા ત્રિમાસિક ગાળામાં રૂ. 3,625.22 કરોડનો સંયુક્ત નેટ નફો નોંધાવ્યો, જે ગયા વર્ષના સમાન ત્રિમાસિક ગાળામાં રૂ. 3,859.30 કરોડ હતો, જેમાં 6 ટકા વર્ષ-દર-વર્ષ (YoY) ઘટાડો થયો છે. નફામાં ઘટાડા છતાં, કંપનીએ રિફાઇનિંગ માજિન્સમાં તીવ્ર સુધારો નોંધાવ્યો, જ્યારે ઓપરેશન્સમાંથી આવકમાં 26 ટકા કરતા વધુનો વધારો થયો.
HPCLએ Q1FY27માં રૂ. 12,264.67 કરોડનો સંયુક્ત નફો નોંધાવ્યો હતો. કંપની મે 2026માં રૂ. 7 પ્રતિ લિટરથી વધુના રિટેલ પેટ્રોલ અને ડીઝલના ભાવમાં વધારો કર્યા પછી સુધારેલા ઇંધણ માર્કેટિંગ માજિન્સ દ્વારા સપ્ટેમ્બર ત્રિમાસિક ગાળામાં નફાકારકતામાં પાછા ફર્યો. જો કે, ઊંચી કિંમત અને વધેલા ક્રૂડ તેલના ભાવમાં વધારો થવાને કારણે કુલ નફાકારકતામાં ઘટાડો થયો.
HPCLની સંયુક્ત ઓપરેશન્સમાંથી આવક Q2FY27માં રૂ. 1,39,113.50 કરોડ થઈ ગઈ, જ્યારે Q2FY26માં તે રૂ. 1,10,396.98 કરોડ હતી. કુલ ખર્ચ પણ નોંધપાત્ર રીતે વધીને રૂ. 1,33,228.03 કરોડ થયો, જ્યારે ગયા વર્ષના ત્રિમાસિક ગાળામાં તે રૂ. 1,05,981.18 કરોડ હતો, જે નેટ કમાણીમાં સુધારાને મર્યાદિત કરે છે.
કર પહેલા સંયુક્ત નફો (PBT) લગભગ 33 ટકા YoY વધીને રૂ. 6,820.13 કરોડ થયો છે, જે રૂ. 5,130.91 કરોડ હતો. જો કે, ઊંચી કર ખર્ચે કર પૂર્વ નફાકારકતાના સુધારાને અસર કરી. કર ખર્ચો Q2FY27માં રૂ. 3,195 કરોડ થયો, જે ગયા વર્ષના સમાન ત્રિમાસિક ગાળામાં રૂ. 1,272 કરોડ હતો, જે સંયુક્ત નેટ નફામાં ઘટાડાને યોગદાન આપતું હતું.
HPCLની ગ્રોસ રિફાઇનિંગ માજિન (GRM), ક્રૂડ તેલને પેટ્રોલિયમ ઉત્પાદનોમાં પ્રક્રિયા કરવાથી નફાકારકતાનો એક મુખ્ય સૂચક, જુલાઈ-સપ્ટેમ્બર 2026માં USD 32.15 પ્રતિ બેરલ સુધી પહોંચી ગયો, જ્યારે ગયા વર્ષના સમાન ગાળામાં USD 8.80 પ્રતિ બેરલ હતો. આ ચારગણી વૃદ્ધિ દર્શાવે છે, જે રિફાઇનિંગ ઓપરેશન્સમાંથી નોંધપાત્ર રીતે સુધારેલા કમાણીનું પ્રતિબિંબિત કરે છે.
FY27ના પ્રથમ અર્ધવાર્ષિક ગાળામાં (H1FY27), HPCLની સરેરાશ GRM USD 27.89 પ્રતિ બેરલ થઈ ગઈ, જ્યારે FY26ના સમાન ગાળામાં USD 5.95 પ્રતિ બેરલ હતી. કંપનીના રિફાઇનરીઓએ Q2FY27 દરમિયાન 6.20 મિલિયન મેટ્રિક ટન (MMT) ક્રૂડ તેલ પ્રક્રિયા કર્યું, જે તેમની કુલ ક્ષમતા પર 100 ટકા કાર્યરત હતું.
રિફાઇનિંગ માજિન્સમાં સુધારા છતાં, HPCLને ઊંચા ક્રૂડ તેલના ભાવ અને પેટ્રોલિયમ ઉત્પાદનો પર ઓછા માર્કેટિંગ માજિન્સથી દબાણનો સામનો કરવો પડ્યો. કંપનીએ H1FY27માં રૂ. 8,639.45 કરોડનો સંયુક્ત નફો નોંધાવ્યો, જે ગયા વર્ષના સમાન ગાળામાં રૂ. 7,970 કરોડનો નફો હતો. પશ્ચિમ એશિયામાં સંઘર્ષે ક્રૂડ તેલના ભાવ USD 100 પ્રતિ બેરલથી વધુ વધાર્યા, જેનાથી ઇનપુટ ખર્ચમાં વધારો થયો અને ઇંધણના માર્કેટિંગ માજિન્સને ઘટાડ્યું, જેનાથી કુલ નફાકારકતાને અસર થઈ.
એચપીસીએલએ સ્વતંત્ર આધાર પર Q2FY27માં રૂ. 3,482.62 કરોડનો નફો નોંધાવ્યો, જે ગયા વર્ષની સમાન ત્રિમાસિક ગાળામાં રૂ. 3,830 કરોડની સરખામણીએ લગભગ 9 ટકા ઓછો છે. વધતા કર ખર્ચ અને ઓપરેટિંગ ખર્ચના અસરને ઘટાડવા માટે વધારાની આવક અને સુધારેલી રિફાઇનિંગ નફાકારકતા અપર્યાપ્ત હતી. તેમ છતાં, કંપનીએ ત્રિમાસિક ગાળામાં નફાકારકતાની પુનઃપ્રાપ્તિ નોંધાવી, Q1FY27માં લગભગ રૂ. 11,526 કરોડના સ્વતંત્ર નેટ નુકસાન બાદ નફામાં પાછા ફર્યું.
એચપીસીએલના Q2FY27ના પ્રદર્શનમાં મજબૂત રિફાઇનિંગ માર્જિન, આવક વૃદ્ધિ અને કુલ કમાણી પર સતત દબાણનું સંયોજન દર્શાવાયું. જ્યારે રિફાઇનિંગ ઓપરેશન્સમાં સુધારાએ કંપનીના ત્રિમાસિક નફાકારકતાની પુનઃપ્રાપ્તિમાં સહાય કરી, ત્યારે વધતી ક્રૂડ ઓઇલની કિંમતો, ઓપરેટિંગ ખર્ચ અને કર ખર્ચે નેટ નફામાં વૃદ્ધિને મર્યાદિત કરી.
આગળ જઈને, ક્રૂડ ઓઇલની કિંમતોના હલચાલ, સ્થાનિક ઇંધણની કિંમતોના નિર્ણયો, માર્કેટિંગ માર્જિન અને રિફાઇનિંગ સ્પ્રેડ એચપીસીએલના નાણાકીય પ્રદર્શનને પ્રભાવિત કરવા માટે મુખ્ય ઘટકો રહેશે. ભલે કંપનીએ Q1FY27માં તેના મોટા નુકસાનમાંથી પુનઃપ્રાપ્તિ મેળવી, H1FY27માં નોંધાયેલા સમાકલિત નુકસાનથી તેના કમાણી પર અસ્થિર ઊર્જા કિંમતોના સતત પ્રભાવને હાઇલાઇટ કરે છે.
અસ્વીકરણ: આ લેખ માત્ર માહિતી માટે છે અને રોકાણ સલાહ નથી.