રૂ. 8,53,500 કરોડ ઓર્ડર બુક: કંપનીએ સૌથી વધુ ક્વાર્ટરલી ઓર્ડર ઇનફ્લો રૂ. 1,47,700 કરોડ નોંધ્યું; સ્ટોકમાં 5% નો ઉછાળો.
 અમારી સાથે જોડાઓ
 અમને અનુસરો

ઓપરેટિંગ કેશ ફ્લો અને ઓછી વર્કિંગ-કેપિટલ તીવ્રતામાં સુધારો પ્રોજેક્ટ-આધારિત જૂથ માટે સમાન રીતે મહત્વપૂર્ણ છે, જ્યાં અમલીકરણની ગુણવત્તા અને સંગ્રહો પરત પર ભૌતિક રીતે અસર કરી શકે છે. ફાઇનાન્સિયલ સર્વિસિસમાં વૃદ્ધિ, જ્યાં લોન બુક 28 ટકા વધી, એન્જિનિયરિંગ અને કન્સ્ટ્રક્શનથી પરે એક અન્ય કમાણી પ્રવાહ ઉમેરે છે.
✨ મુખ્ય મુદ્દાઓ
લાર્સન એન્ડ ટુબ્રોનું વૈવિધ્યસભર પોર્ટફોલિયો ઈન્ફ્રાસ્ટ્રક્ચર, પરંપરાગત અને ગ્રીન એનર્જી, મેન્યુફેક્ચરિંગ, ટેક્નોલોજી સેવાઓ અને રિટેલ ફાઇનાન્સને આવરી લે છે. તેનું તાજેતરનું ત્રિમાસિક પ્રદર્શન મજબૂત માંગ અને ઓર્ડર-બુકના વિસ્તરણને હાઇલાઇટ કરે છે, જોકે પ્રોજેક્ટ મિક્સ અને નીચા માજિન્સના કારણે ઓપરેટિંગ સ્તરે લાભક્ષમતા દબાણ હેઠળ રહી.
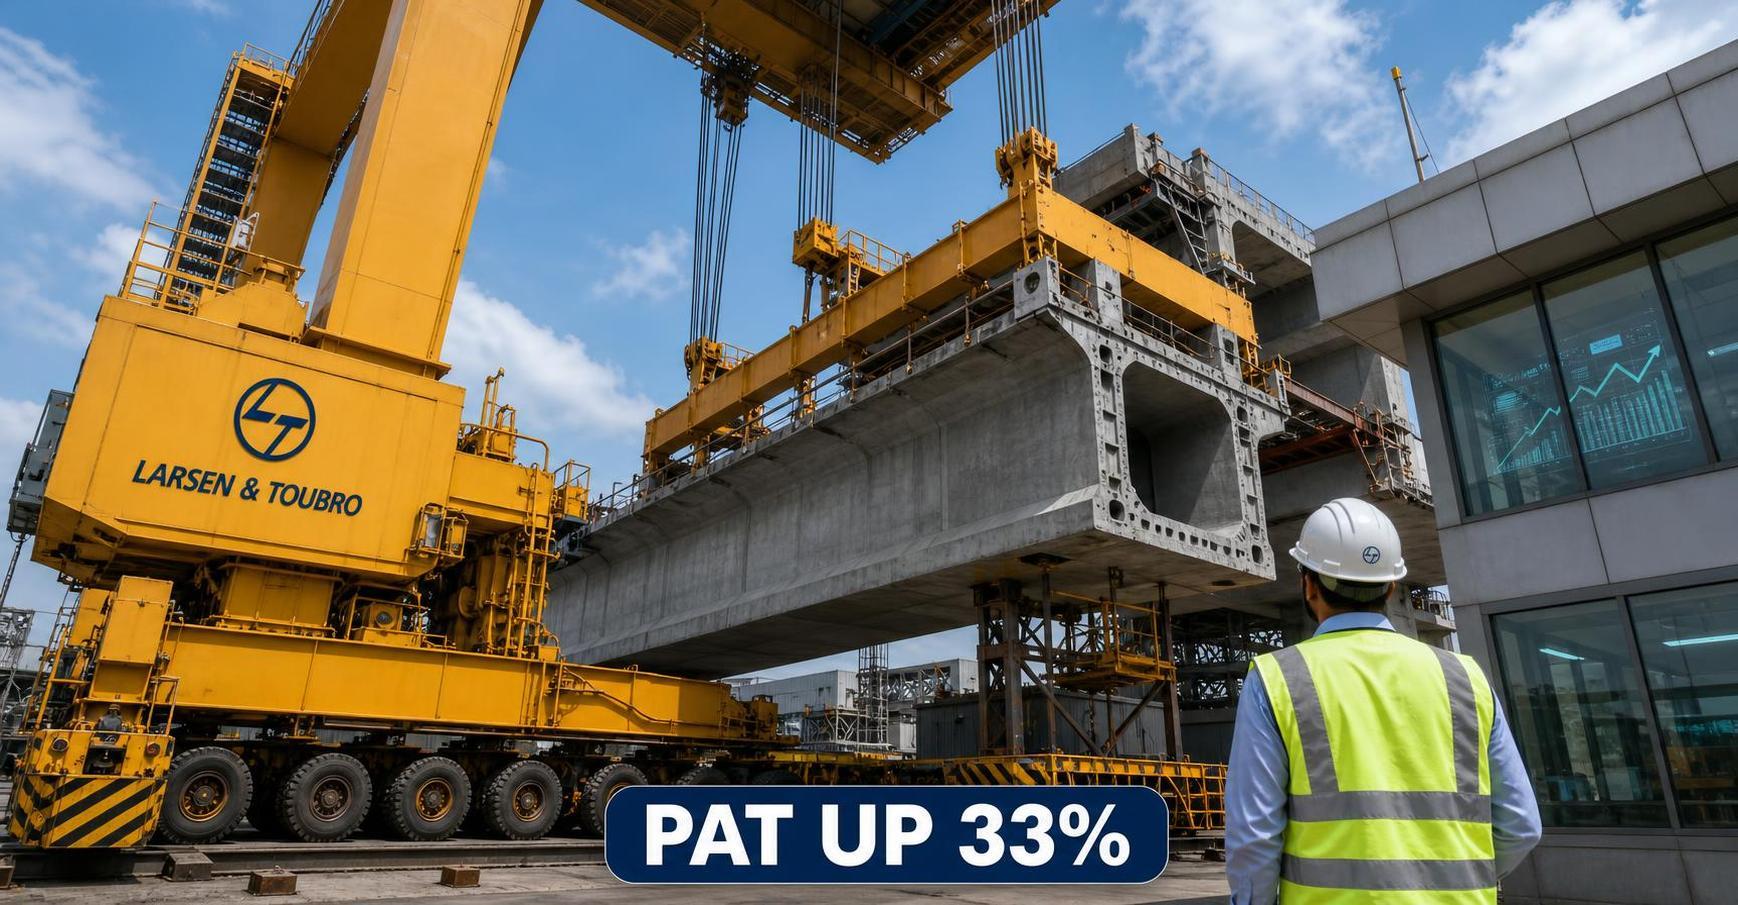
ઇન્જિનિયરિંગ અને કન્સ્ટ્રક્શન મેજરે FY27ની બીજી ત્રિમાસિક માટે કર પછીના નફામાંટેક્સ (PAT)માં 33 ટકા વાર્ષિક વૃદ્ધિ દર્શાવી છે, જે રૂ. 5,200 કરોડ છે, જ્યારે આવક 16 ટકા વધીને રૂ. 78,750 કરોડ થઈ. ઓર્ડર ઇન્ફ્લો 28 ટકા વધીને ત્રિમાસિક રેકોર્ડ રૂ. 1,47,700 કરોડ થયો, જે ઓર્ડર બુકને રૂ. 8,53,500 કરોડ સુધી લઈ ગયો, જે 30 સપ્ટેમ્બર, 2026 સુધીમાં એક વર્ષ પહેલા કરતા 28 ટકા વધારે છે.
મજબૂત આવક પ્રદર્શન એનર્જી પરંપરાગત, એનર્જી ગ્રીન, મેન્યુફેક્ચરિંગ અને પ્રોડક્ટ્સ અને ફાઇનાન્સિયલ સર્વિસીસ દ્વારા નેતૃત્વમાં હતું. પ્રોજેક્ટ્સ, પ્રોડક્ટ્સ અને મેન્યુફેક્ચરિંગમાંથી આવક 20 ટકા વધીને રૂ. 58,391 કરોડ થઈ, જ્યારે એનર્જી ગ્રીન 43 ટકા આવક વૃદ્ધિ સાથે મોટીસોલાર અને ઓફશોર વિન્ડ પ્રોજેક્ટ્સના અમલ સાથે આગળ વધી. એનર્જી પરંપરાગત આવક 29 ટકા વધી, હાઇડ્રોકાર્બન પ્રોજેક્ટ્સમાં પ્રગતિ અને વધતી ઓર્ડર બુક દ્વારા સમર્થિત.
હાલांकि, વ્યાજ, ટેક્સ, ડિપ્રેશિએશન અને એમોર્ટાઇઝેશન (EBITDA) પહેલા નફો માત્ર 1 ટકા વધીને રૂ. 6,840 કરોડ થયો. EBITDA માજિન 130 બેસિસ પોઇન્ટ ઘટીને 8.7 ટકા થયો કારણ કે આવક મિક્સ નીચા માજિન પ્રોજેક્ટ્સ, પ્રોડક્ટ્સ અને મેન્યુફેક્ચરિંગ બિઝનેસ તરફ ખસ્યો. ઇન્ફ્રાસ્ટ્રક્ચર અને યુટિલિટીઝ માજિન પાણી અને ટ્રીટમેન્ટ પ્રોજેક્ટ્સમાં ખર્ચના દબાણ અને માજિન-માન્યતા થ્રેશોલ્ડની નીચેની નોકરીઓના ઊંચા શેયરના કારણે 6.2 ટકાથી ઘટીને 5.7 ટકા થયો.
કેશ કન્વર્ઝન નોંધપાત્ર સકારાત્મક રહ્યું. ફાઇનાન્સિયલ સર્વિસીસને બાદ કરતાં ઓપરેશનમાંથી કેશ ફ્લો ત્રિમાસિક દરમિયાન 170 ટકા વધી રૂ. 12,800 કરોડ થયો. નેટ વર્કિંગ કેપિટલ એક વર્ષ પહેલા 10.2 ટકા કરતાં ઘટીને આવકના 1.7 ટકા થયો, જે સંગ્રહ અને વર્કિંગ-કેપિટલ શિસ્તમાં નોંધપાત્ર સુધારો દર્શાવે છે. FY27ના પ્રથમ અર્ધવર્ષ માટે, આવક 11 ટકા વધીને રૂ. 1,46,690 કરોડ થઈ અને PAT 24 ટકા વધીને રૂ. 9,320 કરોડ થયો.
28 ઓક્ટોબર, 2026ના રોજ સવારે 9:20 વાગ્યે, L&Tના શેર Rs 3,867.50 પર ટ્રેડ થઈ રહ્યા હતા, જે અગાઉના બંધ Rs 3,670.00 કરતાં 5.38 ટકા વધ્યા હતા. સ્ટોક તેના52-અઠવાડિયાના ઉચ્ચતમ Rs 4,417.15 કરતાં લગભગ 12.4 ટકા નીચે રહ્યો હતો. એક વર્ષમાં, શેરની કિંમતમાં 1.91 ટકા ઘટાડો થયો હતો, જ્યારે BSE 500માં 9.01 ટકા ઘટાડો થયો હતો, જે વ્યાપક સૂચકાંક સામે સાપેક્ષ સ્થિરતા દર્શાવે છે.
નિવેશકો માટે તેનો અર્થ શું છે
રેકોર્ડ ઓર્ડર પ્રવાહ અને Rs 8,53,500 કરોડના ઓર્ડર બુક L&Tની મધ્યમ-અવધિની આવકની દ્રષ્ટિએ ઈન્ફ્રાસ્ટ્રક્ચર, હાઈડ્રોકાર્બન, ગ્રીન એનર્જી અને મેન્યુફેક્ચરિંગમાં મજબૂતાઈ આપે છે. ઓપરેટિંગ કેશ ફ્લોનો સુધારો અને ઓછું વર્કિંગ-કેપિટલ તીવ્રતા પ્રોજેક્ટ-આધારિત જૂથ માટે સમાન રીતે મહત્વપૂર્ણ છે, જ્યાં અમલની ગુણવત્તા અને સંગ્રહો વળતર પર મહત્વપૂર્ણ અસર કરી શકે છે. ફાઇનાન્સિયલ સર્વિસિસમાં વૃદ્ધિ, જ્યાં લોન બુક 28 ટકા વધી, એન્જિનિયરિંગ અને કન્સ્ટ્રક્શનની બહાર વધુ એક કમાણી પ્રવાહ ઉમેરે છે.
લાભદાયીતા દ્રષ્ટિકોણથી પરિણામ મિશ્ર છે. આવક અને PAT વૃદ્ધિ મજબૂત હતી, પરંતુ EBITDA માર્જિન 8.7 ટકા સુધી ઘટી ગઈ કારણ કે નીચા-માર્જિન પ્રોજેક્ટ બિઝનેસે આવકનો મોટો હિસ્સો બનાવ્યો અને પસંદ કરેલી ઈન્ફ્રાસ્ટ્રક્ચર નોકરીઓમાં ખર્ચનો દબાણ ચાલુ રહ્યો. કેન્દ્રિય મુદ્દો એ હશે કે liệu વધારેલા બેકલોગને વધુ માર્જિન ઘટાડા વિના આવકમાં રૂપાંતરિત કરી શકાય છે કે નહીં. અગાઉના બંધ Rs 3,670 પ્રતિ શેરના ભાવ પર, સ્ટોક 28.26 ગણી ટ્રેલિંગ 12-મહિના કમાણી પર ટ્રેડ થઈ રહ્યો હતો, જે અમલ શિસ્ત, કેશ રૂપાંતર અને માર્જિન પુનઃપ્રાપ્તિને રોકાણ કેસ માટે મહત્વપૂર્ણ બનાવે છે.
અસ્વીકરણ: આ લેખ માત્ર માહિતી માટે છે અને રોકાણ સલાહ નથી.