शेयर बाजार खुलने पर: भारतीय बेंचमार्क सूचकांक लगभग 1% गिरे क्योंकि वैश्विक इक्विटी मुद्रास्फीति और ब्याज दर बढ़ोतरी की चिंताओं के कारण गिरावट में हैं।
 हमसे जुड़ें
 हमें फ़ॉलो करें

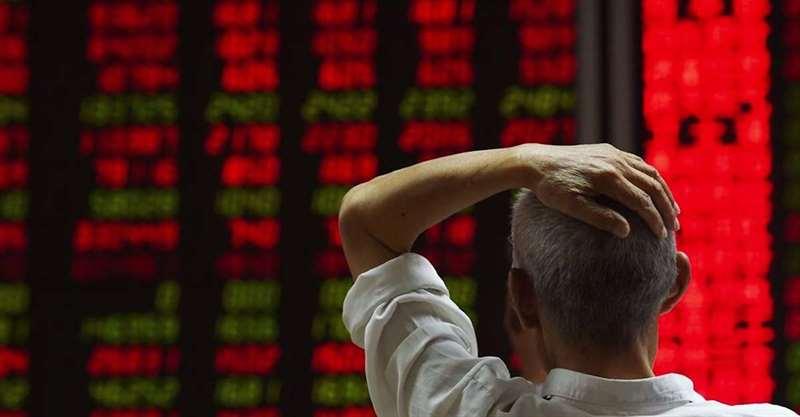
सुबह 9:18 बजे, सेंसेक्स 723.44 अंक या 0.94 प्रतिशत गिरकर 76,220.84 पर आ गया, जबकि निफ्टी 50 226.35 अंक या 0.94 प्रतिशत गिरकर 23,829.45 पर आ गया।
✨ मुख्य निष्कर्ष
सुबह 09:30 बजे का मार्केट अपडेट: शुरुआती ट्रेड में निफ्टी 50 और सेंसेक्स में गिरावट देखी गई क्योंकि वैश्विक इक्विटीज़ में गिरावट आई है, मुद्रास्फीति और संभावित दर वृद्धि के नए सिरे से चिंताओं के बीच। सुबह 9:18 बजे, सेंसेक्स 723.44 अंक, या 0.94 प्रतिशत, गिरकर 76,220.84 पर था, जबकि निफ्टी 50 226.35 अंक, या 0.94 प्रतिशत, गिरकर 23,829.45 पर था।
निफ्टी 50 इंडेक्स में, इंफोसिस, आयशर मोटर्स और श्रीराम फाइनेंस शुरुआती ट्रेड में टॉप लूजर्स में शामिल थे।
विस्तृत बाजारों में, निफ्टी मिडकैप इंडेक्स में 1.06 प्रतिशत की गिरावट आई, जबकि निफ्टी स्मॉलकैप इंडेक्स 0.87 प्रतिशत गिरा, जो व्यापक बिक्री दबाव का संकेत देता है।
सेक्टोरल इंडेक्स में, निफ्टी आईटी इंडेक्स में 2 प्रतिशत से अधिक की गिरावट आई और यह अन्य सेक्टर्स की तुलना में कमजोर प्रदर्शन कर रहा था। निफ्टी ऑटो और निफ्टी एफएमसीजी इंडेक्स भी कमजोर प्रदर्शन कर रहे थे। इस बीच, निफ्टी फार्मा और निफ्टी हेल्थकेयर इंडेक्स ने व्यापक बाजार से बेहतर प्रदर्शन किया।
प्री-मार्केट अपडेट सुबह 7:40 बजे: GIFT निफ्टी 2 सितंबर, 2026 को शुरुआती ट्रेड में लगभग 24,036 पर ट्रेड कर रहा था, जो भारतीय इक्विटीज़ के लिए एक मंद शुरुआत का संकेत दे रहा था। यह अनुबंध अपने पिछले बंद के 24,051 से लगभग 14 अंक नीचे था। सत्र के दौरान, GIFT निफ्टी 24,026.5 और 24,270 के बीच चला, जो कमजोर वैश्विक संकेतों के बीच अस्थिरता को दर्शाता है।
निफ्टी 50 ने 1 सितंबर को 24,055.80 पर बंद होने के बाद यह हल्का उद्घाटन संकेत आया, जो 24.60 अंक या 0.10 प्रतिशत कम था, क्योंकि बैंकिंग, ऑटो और फार्मा स्टॉक्स ने मानक पर दबाव डाला। बाजार की व्यवस्था वैश्विक जोखिम कारकों के प्रति संवेदनशील बनी रहती है, विशेष रूप से कच्चे तेल की कीमतों, अमेरिकी बॉन्ड यील्ड्स और भू-राजनीतिक विकास के प्रति।
मंगलवार को वॉल स्ट्रीट नीचे बंद हुआ क्योंकि मध्य पूर्व में नई तनावों ने कच्चे तेल की कीमतों को बढ़ा दिया और मुद्रास्फीति के बारे में चिंताएं बढ़ गईं। एस&पी 500 में 0.71 प्रतिशत की गिरावट आई और यह 7,631.47 पर बंद हुआ, डॉव जोन्स इंडस्ट्रियल एवरेज 0.79 प्रतिशत गिरकर 52,766.88 पर बंद हुआ, जबकि नैस्डैक कंपोजिट 1.03 प्रतिशत गिरकर 26,099.77 पर बंद हुआ।
ऊर्जा की कीमतों में वृद्धि से मौद्रिक सहजता की गति धीमी होने की चिंताओं के कारण विक्रय दबाव उत्पन्न हुआ। ईरान के साथ अमेरिकी सैन्य कार्रवाई के बाद स्ट्रेट ऑफ होर्मुज के माध्यम से आपूर्ति में व्यवधान की आशंकाओं के कारण ब्रेंट क्रूड में उछाल आया। उच्च ट्रेजरी यील्ड्स ने प्रौद्योगिकी स्टॉक्स और अन्य दर-संवेदनशील क्षेत्रों पर भी दबाव डाला।
अमेरिकी 10-वर्षीय ट्रेजरी यील्ड 4.79 प्रतिशत की ओर बढ़ी, जबकि मुद्रास्फीति की नई चिंताओं के बीच फेडरल रिजर्व दर वृद्धि की उम्मीदें मजबूत हुईं। वर्तमान में बाजार सितंबर की बैठक में 25-बेसिस-पॉइंट फेड दर वृद्धि की लगभग 67 प्रतिशत संभावना मान रहे हैं।
बुधवार को एशियाई बाजारों ने तेज गिरावट के साथ शुरुआत की क्योंकि निवेशकों ने उच्च कच्चे तेल की कीमतों और बढ़ते बॉन्ड यील्ड्स पर प्रतिक्रिया व्यक्त की। जापान का निक्केई 225 लगभग 2.2 प्रतिशत गिर गया, जबकि दक्षिण कोरिया का कोस्पी शुरुआती व्यापार में लगभग 3 प्रतिशत गिर गया। जापान को छोड़कर व्यापक एमएससीआई एशिया पैसिफिक इंडेक्स लगभग 0.8 प्रतिशत नीचे था।
गिरावट का कारण नवीनीकृत भू-राजनीतिक तनाव था, जिसने ब्रेंट क्रूड को 95 अमेरिकी डॉलर प्रति बैरल की ओर धकेल दिया और वैश्विक मुद्रास्फीति को लेकर चिंताएं बढ़ा दीं। चीन के बाजार संकेत मिले-जुले रहे, जिसमें शंघाई कंपोजिट पिछली बार 3,979.89 पर 0.70 प्रतिशत की वृद्धि के साथ बंद हुआ, जबकि हांगकांग का हैंग सेंग वैश्विक जोखिम से बचाव के बीच दबाव में रहा।
यूरोपीय इक्विटी पिछला सत्र तेल की कीमतों, मुद्रास्फीति और उच्च बांड प्रतिफल को लेकर चिंताओं के बीच दबाव में समाप्त हुआ। एफटीएसई 100 में 0.32 प्रतिशत की गिरावट आई, जर्मनी का डीएएक्स 2.26 प्रतिशत गिरा और फ्रांस का सीएसी 40 1.18 प्रतिशत गिर गया।
ब्रेंट क्रूड वायदा लगभग 96.21 अमेरिकी डॉलर प्रति बैरल तक बढ़ गया, जो अमेरिका द्वारा ईरान पर नवीनीकृत हमलों के बाद संभावित आपूर्ति व्यवधानों को लेकर चिंताओं के कारण लाभ बढ़ा रहा है। उच्च क्रूड की कीमतें भारत जैसे तेल आयात करने वाली अर्थव्यवस्थाओं पर भार डाल सकती हैं।
क्रूड की कीमतों में लगातार वृद्धि से विमानन, पेंट्स और तेल विपणन कंपनियों जैसे क्षेत्रों पर दबाव पड़ सकता है, जबकि अपस्ट्रीम तेल उत्पादक उच्च कीमतों से लाभ उठा सकते हैं। ऊर्जा-गहन इनपुट पर निर्भर कंपनियों को मार्जिन दबाव का सामना करना पड़ सकता है। डब्ल्यूटीआई क्रूड भी बढ़कर पिछले सत्र के दौरान 90 अमेरिकी डॉलर प्रति बैरल से ऊपर चला गया।
मंगलवार को अंतरराष्ट्रीय सोने की कीमतों में तेज गिरावट आई क्योंकि मजबूत अमेरिकी डॉलर और बढ़ती ट्रेजरी यील्ड ने बिना यील्ड वाले संपत्तियों की मांग को कम कर दिया। सोना 2 प्रतिशत से अधिक गिरकर लगभग 4,295.20 अमेरिकी डॉलर प्रति औंस पर आ गया। चांदी की कीमतों में भी कीमती धातुओं में व्यापक कमजोरी के बीच लगभग 1 प्रतिशत की गिरावट आई। उपलब्ध डेटा से घरेलू एमसीएक्स सोने और चांदी की कीमतों की स्वतंत्र रूप से पुष्टि नहीं की जा सकी।
भू-राजनीतिक अनिश्चितता के बीच निवेशकों द्वारा सुरक्षित-आश्रय संपत्तियों को प्राथमिकता देने के कारण अमेरिकी डॉलर सूचकांक दो सप्ताह के उच्च स्तर के पास मजबूत बना रहा। भारतीय रुपया 1 सितंबर को मजबूत हुआ, आरबीआई के हस्तक्षेप और विदेशी मुद्रा प्रवाहों द्वारा समर्थित 94.95 अमेरिकी डॉलर पर बंद हुआ। हालांकि, ऊंची कच्चे तेल की कीमतें और वैश्विक बांड यील्ड मुद्रा के लिए प्रमुख जोखिम बने हुए हैं।
विदेशी संस्थागत निवेशकों ने 1 सितंबर को भारतीय इक्विटी में खरीदारों की भूमिका निभाई, और 1,143.38 करोड़ रुपये की शुद्ध खरीद दर्ज की। घरेलू संस्थागत निवेशक भी खरीदार बने रहे, और 1,846.94 करोड़ रुपये की शुद्ध खरीद की।
1 सितंबर को निफ्टी 50 24,055.80 पर बंद हुआ, 24.60 अंक, या 0.10 प्रतिशत की गिरावट के साथ। सेंसेक्स 76,944.28 पर समाप्त हुआ, लगभग 13 अंक की गिरावट के साथ। बेंचमार्क 24,000 के मनोवैज्ञानिक समर्थन क्षेत्र के करीब बना रहा।
इंडिया VIX डेटा उपलब्ध डेटा से स्वतंत्र रूप से सत्यापित नहीं किया जा सका। कच्चे तेल की गतिविधियों और भू-राजनीतिक अनिश्चितता के कारण अस्थिरता का माहौल ऊंचा बना हुआ है।
बढ़ते भू-राजनीतिक जोखिमों ने ब्रेंट क्रूड को 95 अमेरिकी डॉलर प्रति बैरल की ओर बढ़ा दिया, जिससे मुद्रास्फीति की चिंताएं बढ़ गईं और वैश्विक इक्विटी पर असर पड़ा। एफआईआई ने 1 सितंबर को हालिया बिकवाली के दबाव के बाद भारतीय इक्विटी में 1,143 करोड़ रुपये की खरीदारी की, जो घरेलू बाजार की धारणा का समर्थन कर सकता है, हालांकि वैश्विक जोखिम चिंता का विषय बने हुए हैं।
भारत की Q1 FY27 की 7.8 प्रतिशत जीडीपी वृद्धि घरेलू विकास दृष्टिकोण को समर्थन देना जारी रखती है, हालांकि ऊंचे कच्चे तेल की कीमतें एक प्रमुख जोखिम कारक बनी हुई हैं। लगभग 90 कंपनियाँ, जिनमें एनटीपीसी और कोल इंडिया शामिल हैं, इस सप्ताह के दौरान लाभांश, बोनस और स्टॉक स्प्लिट से संबंधित रिकॉर्ड तिथियों के लिए निर्धारित हैं।
उच्च अमेरिकी ट्रेजरी यील्ड्स विशेष रूप से प्रौद्योगिकी स्टॉक्स और अन्य दर-संवेदनशील खंडों पर इक्विटी मूल्यांकन पर दबाव बढ़ा रही हैं।
हीरो मोटोकॉर्प की मासिक बिक्री डेटा वॉल्यूम में सुधार के बाद स्टॉक के लिए एक प्रमुख कारक बनी हुई है। कोल इंडिया की ऊंची ई-नीलामी कीमतें और कोयले की मांग के रुझान पर ध्यान केंद्रित रहेगा। एनएमडीसी के उत्पादन वृद्धि डेटा से खनन कंपनी के बारे में भावना प्रभावित हो सकती है।
रिलायंस कंज्यूमर प्रोडक्ट्स ने आइसक्रीम सेगमेंट में प्रवेश किया है, जिससे रिलायंस इंडस्ट्रीज की एफएमसीजी उपस्थिति का विस्तार हुआ है। हैप्पीएस्ट माइंड्स पर दबाव बना रहा क्योंकि आईटीसी इन्फोटेक ने कंपनी से संबंधित अधिग्रहण संबंधी विकास की घोषणा की। जीआरटी ज्वैलर्स द्वारा कंपनी में 74.12 प्रतिशत हिस्सेदारी खरीदने पर सहमति के बाद टीबीजेड के शेयरों में तेजी आई।
अस्वीकरण: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और निवेश सलाह नहीं है।
आज के अस्थिर बाजार के लिए आपकी क्या रणनीति है? टिप्पणियों में साझा करें!