HPCL Q2FY27 நிகர லாபம் 6% குறைந்து ரூ. 3,625 கோடியாக உள்ளது, ரிபைனிங் மார்ஜின்கள் நான்கு மடங்கு உயர்ந்திருந்தாலும்.
 எங்களுடன் சேருங்கள்
 எங்களைப் பின்தொடரவும்

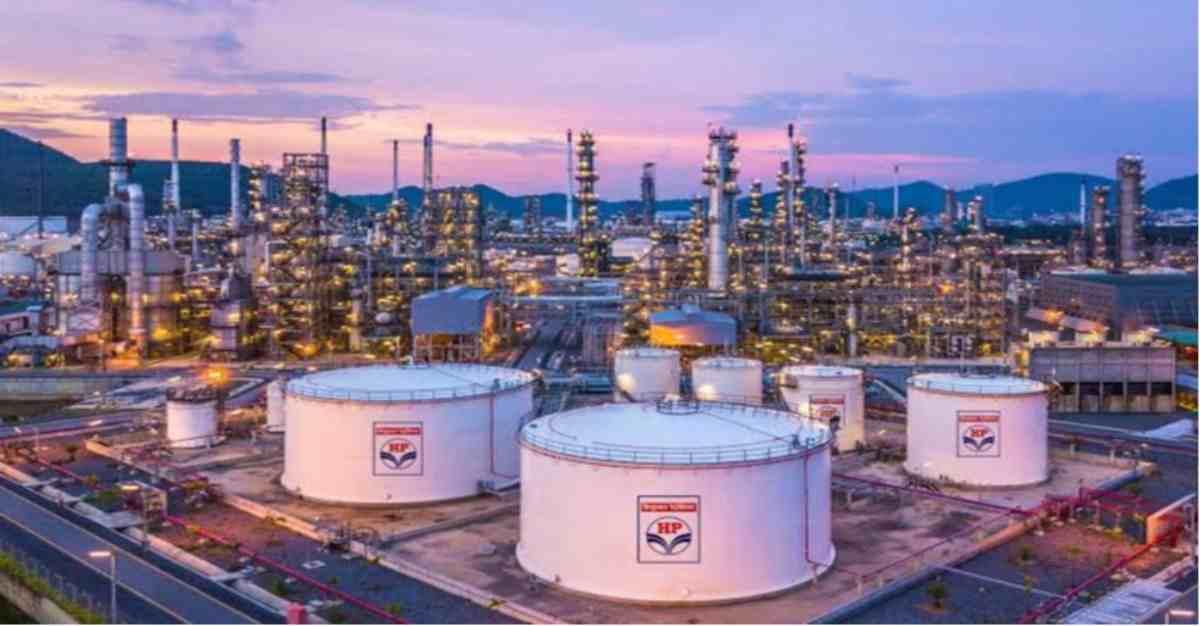
HPCL-ன் Q2FY27 ஒருங்கிணைந்த லாபம் வருவாய் 26 சதவீதம் வளர்ச்சியடைந்தும், சுத்திகரிப்பு வருமானம் நான்கு மடங்கு அதிகரித்தும் 6 சதவீதம் குறைந்தது.
✨ முக்கிய குறிப்புகள்
மாநிலத்திற்கு சொந்தமான இந்துஸ்தான் பெட்ரோலியம் கார்ப்பரேஷன் லிமிடெட் (HPCL) 2026 செப்டம்பர் 30 அன்று முடிவடைந்த காலாண்டுக்கான (Q2FY27) ஒருங்கிணைந்த நிகர லாபத்தில் ஆண்டுக்கு ஆண்டு (YoY) 6 சதவீதம் குறைவு ஏற்பட்டு ரூ. 3,625.22 கோடி என அறிவித்தது, இது கடந்த ஆண்டின் இதே காலகட்டத்தில் ரூ. 3,859.30 கோடி ஆகும். லாபம் குறைந்தாலும், நிறுவனத்தின் சுத்திகரிப்பு மார்ஜின்களில் கூடிய முன்னேற்றம் காணப்பட்டது, அதேசமயம் செயல்பாடுகளின் வருமானம் 26 சதவீதத்திற்கும் மேல் அதிகரித்தது.
HPCL, Q1FY27-ல் ரூ. 12,264.67 கோடி ஒருங்கிணைந்த நிகர இழப்பை அறிவித்தது. மே 2026-ல் லிட்டருக்கு ரூ. 7 க்கும் மேல் மொத்த சில்லறை பெட்ரோல் மற்றும் டீசல் விலை உயர்வுகளைத் தொடர்ந்து மேம்பட்ட எரிபொருள் சந்தை மார்ஜின்கள் ஆதரவில் செப்டம்பர் காலாண்டில் லாபகரமான நிலைக்கு திரும்பியது. இருப்பினும், அதிக செலவுகள் மற்றும் உயர்ந்த கச்சா எண்ணெய் விலைகள் மொத்த லாபகரத்தன்மையை பாதிக்க தொடர்ந்தன.
HPCL-ன் ஒருங்கிணைந்த செயல்பாடுகளின் வருமானம் Q2FY27-ல் ரூ. 1,39,113.50 கோடியாக உயர்ந்தது, இது Q2FY26-ல் ரூ. 1,10,396.98 கோடியிலிருந்து அதிகரித்தது. மொத்த செலவுகளும் கடந்த ஆண்டின் இதே காலாண்டில் ரூ. 1,05,981.18 கோடியில் இருந்து ரூ. 1,33,228.03 கோடியாக குறிப்பிடத்தக்க அளவில் உயர்ந்ததால், நிகர வருமானத்தில் முன்னேற்றத்தை கட்டுப்படுத்தியது.
ஒருங்கிணைந்த வரி முன் லாபம் (PBT) ஆண்டுக்கு ஆண்டு சுமார் 33 சதவீதம் அதிகரித்து ரூ. 6,820.13 கோடியாக உயர்ந்தது, இது கடந்த ஆண்டின் இதே காலகட்டத்தில் ரூ. 5,130.91 கோடியாக இருந்தது. இருப்பினும், அதிக வரி செலவுகள் வரி முன் லாபகரத்தன்மையின் முன்னேற்றத்தை தடுக்கின்றன. Q2FY27-ல் வரி செலவுகள் ரூ. 3,195 கோடியாக உயர்ந்தது, இது கடந்த ஆண்டின் இதே காலகட்டத்தில் ரூ. 1,272 கோடியிலிருந்து அதிகரித்தது, இதனால் ஒருங்கிணைந்த நிகர லாபத்தில் குறைவு ஏற்பட்டது.
HPCL-ன் மொத்த சுத்திகரிப்பு மார்ஜின் (GRM), கச்சா எண்ணெயை பெட்ரோலிய பொருட்களாக மாற்றுவதன் மூலம் கிடைக்கும் லாபகரத்தன்மையின் முக்கியக் குறியீடு, 2026 ஜூலை-செப்டம்பர் காலகட்டத்தில் USD 8.80 க்கு மாறாக USD 32.15 ஆக உயர்ந்தது. இது சுத்திகரிப்பு செயல்பாடுகளிலிருந்து சுமார் நான்கு மடங்கு அதிகரிப்பை பிரதிபலிக்கிறது, இது குறிப்பிடத்தக்க அளவில் மேம்பட்ட வருமானத்தை பிரதிபலிக்கிறது.
FY27 முதல் பாதியில் (H1FY27), HPCL-ன் சராசரி GRM FY26-ன் இதே காலகட்டத்தில் USD 5.95 க்கு மாறாக USD 27.89 ஆக உயர்ந்தது. Q2FY27-ல் நிறுவனத்தின் சுத்திகரிப்பு நிலையங்கள் 6.20 மில்லியன் மெட்ரிக் டன்னுகள் (MMT) கச்சா எண்ணெயை செயலாக்கின, அவை தங்கள் மொத்த திறனின் 100 சதவீதத்தில் செயல்பட்டன.
சுத்திகரிப்பு மார்ஜின்களில் முன்னேற்றம் ஏற்பட்டுள்ள போதிலும், HPCL உயர்ந்த கச்சா எண்ணெய் விலைகள் மற்றும் பெட்ரோலிய பொருட்களில் சலனமற்ற சந்தை மார்ஜின்களால் அழுத்தத்தை எதிர்கொண்டது. H1FY27-ல் நிறுவனம் ரூ. 8,639.45 கோடி ஒருங்கிணைந்த நிகர இழப்பை அறிவித்தது, இது கடந்த ஆண்டின் இதே காலகட்டத்தில் ரூ. 7,970 கோடி நிகர லாபமாக இருந்தது. மேற்கு ஆசியாவில் ஏற்பட்ட மோதல் கச்சா எண்ணெய் விலைகளை USD 100 க்கு மேல் தூண்டியது, உள்ளீட்டு செலவுகளை அதிகரித்து எரிபொருள் சந்தை மார்ஜின்களை குறைத்து, மொத்த லாபகரத்தன்மையை பாதித்தது.
தனித்தனி அடிப்படையில், HPCL Q2FY27 இல் ரூ 3,482.62 கோடி நிகர லாபத்தை பதிவு செய்தது, இது கடந்த ஆண்டின் இதே காலகட்டத்தில் ரூ 3,830 கோடி இருந்ததை விட சுமார் 9 சதவீதம் குறைந்தது. அதிக வருவாய் மற்றும் மேம்பட்ட சுத்திகரிப்பு லாபகரிதன்மை உயர்ந்த வரி செலவுகள் மற்றும் செயல்பாட்டு செலவுகளின் தாக்கத்தை சமாளிக்க முடியவில்லை. இருப்பினும், Q1FY27 இல் சுமார் ரூ 11,526 கோடி தனித்தனி நிகர இழப்பை பதிவு செய்த பிறகு, கம்பெனி லாபகரமாக மாறி, தொடர்ச்சியான மீட்பு ஒன்றை பதிவு செய்தது.
HPCL இன் Q2FY27 செயல்திறன் வலுவான சுத்திகரிப்பு நிகர விகிதங்கள், வருவாய் வளர்ச்சி மற்றும் மொத்த வருமானத்தில் தொடர்ந்த அழுத்தம் ஆகியவற்றின் கலவையை பிரதிபலித்தது. சுத்திகரிப்பு நடவடிக்கைகளின் மேம்பாடு கம்பெனியின் காலாண்டு லாபகரிதன்மைக்கு ஆதரவாக இருந்தாலும், அதிகமான கச்சா எண்ணெய் விலைகள், செயல்பாட்டு செலவுகள் மற்றும் வரி செலவுகள் நிகர லாபத்தில் வளர்ச்சியை கட்டுப்படுத்தின.
முன்னோக்கி, கச்சா எண்ணெய் விலை மாற்றங்கள், உள்நாட்டு எரிபொருள் விலை தீர்மானங்கள், சந்தைப்படுத்தல் நிகர விகிதங்கள் மற்றும் சுத்திகரிப்பு பரவல்கள் HPCL இன் நிதி செயல்திறனை பாதிக்கும் முக்கிய காரணிகளாக இருக்கும். கம்பெனி Q1FY27 இல் அதன் மிகப்பெரிய இழப்புகளிலிருந்து மீண்டாலும், H1FY27 இல் பதிவு செய்யப்பட்ட ஒருங்கிணைந்த இழப்பு அதன் வருமானங்களில் மாற்றமுள்ள ஆற்றல் விலைகளின் தொடர்ச்சியான தாக்கத்தை வெளிப்படுத்துகிறது.
அறிகுறி: இந்தக் கட்டுரை தகவல் غளிக்காக மட்டுமே, முதலீட்டு ஆலோசனையாக அல்ல.