क्या कम पी/ई स्टॉक वास्तव में सस्ता होता है? स्टॉक मार्केट में मूल्यांकन जाल को समझना
 हमसे जुड़ें
 हमें फ़ॉलो करें

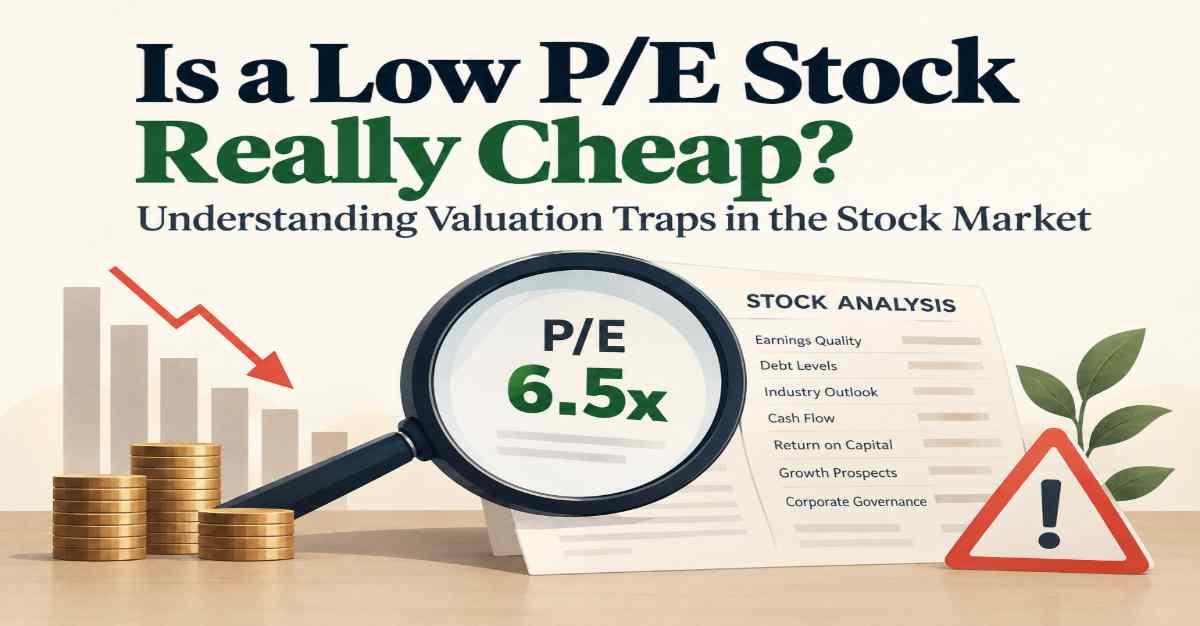
क्यों एक कम मूल्य-से-आय अनुपात हमेशा एक अवमूल्यित स्टॉक का संकेत नहीं देता है, और कैसे निवेशक आय की गुणवत्ता, वृद्धि और वित्तीय मूलभूत तत्वों का विश्लेषण करके छिपे हुए जोखिमों की पहचान कर सकते हैं।
✨ मुख्य निष्कर्ष
क्या कम P/E स्टॉक वास्तव में सस्ता है?
शेयर बाजार में, निवेशक अक्सर कम प्राइस-टू-अर्निंग्स (P/E) अनुपात को अंडरवैल्यूड स्टॉक के साथ जोड़ते हैं। 10 गुना कमाई पर ट्रेड कर रही कंपनी 25 गुना कमाई पर ट्रेड कर रही समान कंपनी की तुलना में अधिक आकर्षक लग सकती है। हालांकि, कम मूल्यांकन का मतलब यह नहीं है कि स्टॉक सस्ता है। यह धीमी वृद्धि, घटती लाभप्रदता, उच्च ऋण या अंतर्निहित व्यापारिक चुनौतियों को दर्शा सकता है।
P/E अनुपात इक्विटी निवेश में सबसे व्यापक रूप से उपयोग किए जाने वाले मूल्यांकन मेट्रिक्स में से एक है। यह मापता है कि निवेशक किसी कंपनी की कमाई के हर 1 रुपये के लिए कितना भुगतान करने को तैयार हैं। जबकि यह मूल्यांकन के लिए एक उपयोगी प्रारंभिक बिंदु प्रदान करता है, इसे अकेले पर भरोसा करना निवेशकों को मूल्यांकन जाल में फंसा सकता है।
P/E अनुपात को समझना
P/E अनुपात की गणना किसी कंपनी के शेयर मूल्य को उसकी प्रति शेयर आय (EPS) से विभाजित करके की जाती है।
उदाहरण के लिए, यदि किसी कंपनी का शेयर मूल्य 200 रुपये है और उसकी EPS 20 रुपये है, तो उसका P/E अनुपात 10 गुना है। एक अन्य कंपनी जिसका शेयर मूल्य समान है लेकिन EPS 10 रुपये है, वह 20 गुना P/E पर ट्रेड करेगी।
पहली नज़र में, पहली कंपनी सस्ती लग सकती है। हालांकि, मूल्यांकन में अंतर को आय वृद्धि, व्यापार स्थिरता, लाभप्रदता या वित्तीय जोखिम में अंतर द्वारा उचित ठहराया जा सकता है। इसलिए निवेशकों को केवल अनुपात की तुलना करने के बजाय मूल्यांकन के पीछे के मूलभूत तत्वों का आकलन करना चाहिए।
क्यों कम P/E स्टॉक मूल्यांकन जाल बन सकते हैं
1. घटती आय और अस्थिर लाभप्रदता
कम P/E अनुपात अस्थायी रूप से बढ़ी हुई आय के परिणामस्वरूप हो सकता है न कि आकर्षक शेयर मूल्य के कारण। धातु, रसायन और वस्तुओं जैसी चक्रीय उद्योगों में काम करने वाली कंपनियां अक्सर मांग, कच्चे माल की कीमतों और बिक्री कीमतों में बदलाव के कारण लाभप्रदता में महत्वपूर्ण उतार-चढ़ाव का अनुभव करती हैं।
उदाहरण के लिए, एक कंपनी अनुकूल उद्योग चक्र के दौरान असाधारण रूप से उच्च आय की रिपोर्ट कर सकती है, जिससे उसका P/E अनुपात गिर सकता है। हालांकि, जैसे-जैसे चक्र कमजोर होता है और आय सामान्य होती है, स्पष्ट रूप से आकर्षक मूल्यांकन गायब हो सकता है। निवेशकों को कई वर्षों में आय की जांच करनी चाहिए और यह विचार करना चाहिए कि वर्तमान लाभप्रदता स्थायी है या नहीं।
2. कमजोर आय वृद्धि
मूल्यांकन न केवल वर्तमान आय से प्रभावित होते हैं बल्कि भविष्य की वृद्धि की अपेक्षाओं से भी प्रभावित होते हैं। कम P/E पर ट्रेड कर रही कंपनी के पास विस्तार के लिए सीमित अवसर, घटता बाजार हिस्सा या संरचनात्मक चुनौतियों का सामना कर रहे उत्पाद हो सकते हैं।
इसके विपरीत, एक कंपनी जिसके पास मजबूत राजस्व दृश्यता, स्वस्थ मार्जिन और स्थायी आय वृद्धि है, वह उच्च P/E का आदेश दे सकती है। कंपनियों की तुलना उनके विकास की संभावनाओं पर विचार किए बिना करने से भ्रामक निष्कर्ष निकल सकते हैं।
3. उच्च ऋण और वित्तीय जोखिम
एक कंपनी जिसके पास पर्याप्त उधारी है, वह अपनी वित्तीय बाध्यताओं और ब्याज दर आंदोलनों के जोखिम के कारण कम मूल्यांकन पर व्यापार कर सकती है। बढ़ती ब्याज व्यय शुद्ध लाभ को कम कर सकती है, विस्तार में निवेश को सीमित कर सकती है और वित्तीय लचीलापन को कमजोर कर सकती है।
निवेशकों को ऋण-से-इक्विटी अनुपात, ब्याज कवरेज अनुपात, पुनर्भुगतान दायित्वों और परिचालन नकदी प्रवाह का मूल्यांकन करना चाहिए। कम P/E अनुपात के साथ खराब होती वित्तीय स्थिति उच्च जोखिम का संकेत दे सकती है न कि निवेश के अवसर का।
4. खराब आय गुणवत्ता और नकदी प्रवाह उत्पादन
रिपोर्ट किए गए लाभ हमेशा वास्तविक नकदी उत्पादन में अनुवाद नहीं करते हैं। एक कंपनी लगातार बढ़ते शुद्ध लाभ की रिपोर्ट कर सकती है जबकि बढ़ते प्राप्तियों, इन्वेंट्री संचय या कमजोर परिचालन नकदी प्रवाह का अनुभव कर सकती है।
कर के बाद लाभ के संबंध में परिचालन नकदी प्रवाह का विश्लेषण करने से निवेशकों को आय की गुणवत्ता का मूल्यांकन करने में मदद मिल सकती है। रिपोर्ट की गई आय और नकदी उत्पादन के बीच लगातार अंतर, विशेष रूप से जब बढ़ती कार्यशील पूंजी आवश्यकताओं के साथ होता है, तो आगे की जांच की आवश्यकता हो सकती है।
5. संरचनात्मक व्यापारिक चुनौतियाँ
कुछ कंपनियाँ कम मूल्यांकन पर व्यापार करती हैं क्योंकि उनके अंतर्निहित व्यवसाय लंबे समय की चुनौतियों का सामना करते हैं। इनमें प्रौद्योगिकीगत अवरोध, उपभोक्ता प्राथमिकताओं में परिवर्तन, तीव्र प्रतिस्पर्धा, नियामक परिवर्तन या मूल्य निर्धारण शक्ति का नुकसान शामिल हो सकते हैं।
ऐसे व्यवसाय ऐतिहासिक लाभप्रदता को पुनः स्थापित करने के लिए संघर्ष कर सकते हैं, भले ही उनके शेयर पिछले लाभ के मुकाबले सस्ते प्रतीत होते हों। निवेशकों को कंपनी की प्रतिस्पर्धात्मक स्थिति, उद्योग दृष्टिकोण और बदलते बाजार स्थितियों के अनुकूल होने की क्षमता का आकलन करना चाहिए।
वास्तविक मूल्य अवसर की पहचान कैसे करें
अधिमूल्यित स्टॉक्स की पहचान करने के लिए वित्तीय प्रदर्शन और व्यावसायिक मूलभूत तत्वों का व्यापक मूल्यांकन आवश्यक है। निवेशक कंपनी के P/E अनुपात की तुलना उसके ऐतिहासिक मूल्यांकन और संबंधित उद्योग समकक्षों से कर सकते हैं, जबकि विकास, लाभप्रदता और जोखिम में अंतर को ध्यान में रखते हुए।
राजस्व वृद्धि, संचालन मार्जिन, पूंजी पर वापसी (ROCE) और इक्विटी पर वापसी (ROE) का परीक्षण करना व्यवसाय की दक्षता और लाभप्रदता में अंतर्दृष्टि प्रदान कर सकता है। बैलेंस शीट की भी समीक्षा की जानी चाहिए ताकि यह समझा जा सके कि कंपनी की वित्तीय दायित्वों को पूरा करने की क्षमता, लीवरेज और तरलता कैसी है।
कैश फ्लो विश्लेषण भी समान रूप से महत्वपूर्ण है। निरंतर संचालन नकद सृजन, अनुशासित पूंजी व्यय और प्रबंधनीय कार्यशील पूंजी आवश्यकताएँ रिपोर्टेड आय की स्थिरता का समर्थन कर सकती हैं।
निवेशक अग्रिम आय अनुमान पर भी विचार कर सकते हैं, बशर्ते कि अंतर्निहित धारणाएँ यथार्थवादी हों। एक निम्न ट्रेलिंग P/E अनुपात आकर्षक लग सकता है, लेकिन भविष्य की आय घट सकती है। इसी तरह, एक उच्च P/E उचित हो सकता है जब यह स्थायी वृद्धि और मजबूत व्यावसायिक बुनियादी बातों द्वारा समर्थित हो।
मूल्यांकन से परे देखने का महत्व
P/E अनुपात एक उपयोगी स्क्रीनिंग उपकरण है, लेकिन इसे निवेश आकर्षण के एकमात्र माप के रूप में नहीं माना जाना चाहिए। एक निम्न P/E स्टॉक एक अवसर का प्रतिनिधित्व कर सकता है जब बाजार कंपनी की स्थायी आय क्षमता को कम आंक रहा हो। समान रूप से, यह मौलिक कमजोरियों का संकेत दे सकता है जो सतर्कता की आवश्यकता है।
निवेशकों के लिए, उद्देश्य यह होना चाहिए कि वे उन व्यवसायों के बीच अंतर कर सकें जो अस्थायी रूप से कम मूल्यांकित हैं और जो लगातार संचालन या वित्तीय चुनौतियों का सामना कर रहे हैं। मूल्यांकन मेट्रिक्स को आय की गुणवत्ता, नकद प्रवाह विश्लेषण, बैलेंस शीट की मजबूती और उद्योग दृष्टिकोण के साथ संयोजित करने से कंपनी के मूलभूत तत्वों का अधिक व्यापक दृष्टिकोण मिल सकता है।
अंततः, सफल मूल्य निवेश केवल सबसे कम P/E अनुपात वाले स्टॉक खरीदने के बारे में नहीं है। यह समझने के बारे में है कि वे मूल्यांकन क्या दर्शाते हैं और यह आकलन करने के बारे में है कि क्या कंपनी की भविष्य की आय क्षमता उसके वर्तमान बाजार मूल्य को उचित ठहराती है।