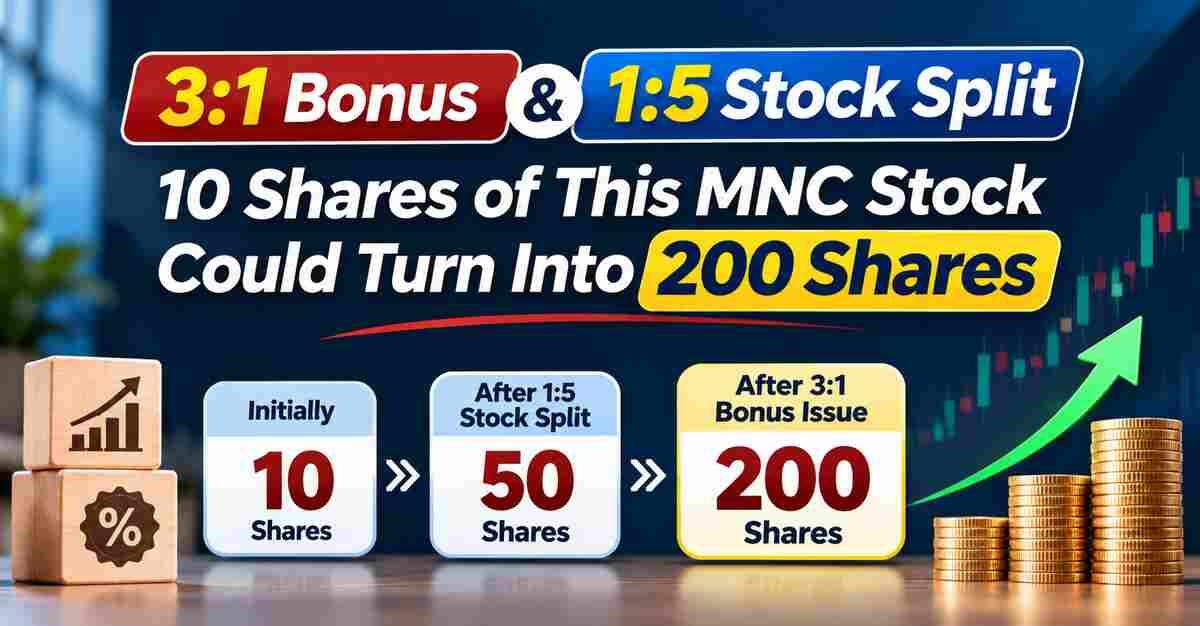
3:1 બોનસ અને 1:5 સ્ટોક સ્પ્લિટ: આ MNC સ્ટોકના 10 શેર 200 શેરમાં ફેરવાઈ શકે છે; વિગતો તપાસો
 અમારી સાથે જોડાઓ
 અમને અનુસરો

બોશ લિમિટેડ’ના કન્સોલિડેટેડ Q2 આવકમાં 28.2 ટકા YoY વધારો થવાથી તે રૂ. 7,655.1 કરોડ સુધી પહોંચી, જે પેસેન્જર વાહનો, વ્યાવસાયિક વાહનો, બે-વ્હીલર્સ અને કન્ઝ્યુમર-ગુડ્સની માંગથી સમર્થિત છે.
✨ મુખ્ય મુદ્દાઓ
બોશ લિમિટેડ મોટાભાગના તેના આવક વાહન ઉત્પાદકોને પૂરી પાડવામાં આવેલી ગતિશીલતા ટેક્નોલોજી અને રિપ્લેસમેન્ટ માર્કેટમાંથી મેળવે છે, જેથી તેનું પ્રદર્શન ઉત્પાદનની માત્રા, ટેક્નોલોજી સામગ્રી અને ઓટોમોટિવ માંગ સાથે નજીકથી જોડાયેલું છે. કંપનીએ જુલાઈ-સપ્ટેમ્બર 2026 ત્રિમાસિક માટે રૂ. 7,655.1 કરોડના સંયુક્ત ઓપરેશનમાંથી આવકની જાણ કરી, જે વર્ષ-દર-વર્ષ 28.2 ટકા વધી હતી, કારણ કે પેસેન્જર વાહનો, કોમર્શિયલ વાહનો, બે-વ્હીલર્સ અને ગ્રાહક ઉત્પાદનોમાં વૃદ્ધિ ઝડપથી વધી રહી છે.
કામચલાઉ નફો વેચાણ સાથે વધ્યો, જોકે કાચા માલના ખર્ચે ઓપરેટિંગ નફાની વૃદ્ધિની ગતિને નરમાવી. વ્યાજ પહેલાં કમાણી, કર, મૂલ્યહ્રાસ અને અમોર્ટાઇઝેશન, અથવા EBITDA, 23.2 ટકા વધીને રૂ. 1,037.1 કરોડ થઈ. કર પછીનો નફો, અથવા PAT, 18.5 ટકા વધીને રૂ. 840.5 કરોડ થયો. રિપોર્ટ કરેલ EBITDA માર્જિન લગભગ 13.6 ટકા હતો, જે એક વર્ષ પહેલા લગભગ 14.1 ટકા હતો, જે ઉંચા સામગ્રી ખર્ચના પ્રભાવને પ્રતિબિંબિત કરે છે.
ગતિશીલતા વ્યવસાય મુખ્ય ડ્રાઇવર તરીકે રહ્યો, ત્રિમાસિક વેચાણ 29.8 ટકા વધીને રૂ. 6,813 કરોડ થયું. પાવર સોલ્યુશન 36.4 ટકા વધ્યું અને વાહન ગતિ 34.9 ટકા વધી, પેસેન્જર કાર અને કોમર્શિયલ વાહન વિભાગોમાં માંગ દ્વારા સહાયિત. ગતિશીલતા આફ્ટરમાર્કેટ વેચાણ 13.2 ટકા વધ્યું, જ્યારે બે-વ્હીલર વ્યવસાય પૂર્વ-તહેવારી મૂળ સાધન ઉત્પાદકની માંગ અને અનુકૂળ ઉત્પાદન મિશ્રણ પર 17.7 ટકા વધ્યું. પાવર ટૂલ્સ અને સંબંધિત ઉત્પાદનોને સમાવેશ કરતી ગ્રાહક ઉત્પાદનોનું વેચાણ 17.1 ટકા વધીને રૂ. 511.3 કરોડ થયું, જે ઇ-કોમર્સ અને એક્સેસરી વેચાણ દ્વારા સમર્થિત છે.
FY2026-27 ના પ્રથમ અર્ધ-વર્ષ માટે, સંયુક્ત આવક 25 ટકા વધીને રૂ. 14,821.8 કરોડ થઈ અને EBITDA 20.6 ટકા વધીને રૂ. 2,015.9 કરોડ થયું. PAT 13.1 ટકા ઘટીને રૂ. 1,654.1 કરોડ થયો કારણ કે અગાઉના વર્ષમાં બિલ્ડિંગ ટેક્નોલોજી વ્યવસાયના વેચાણમાંથી અસાધારણ લાભનો સમાવેશ હતો.
બોશ ચેસિસ સિસ્ટમ્સ ઈન્ડિયા, જે 1 જુલાઈ, 2026 થી બોશ લિમિટેડની સંપૂર્ણ માલિકીની સહાયક કંપની બની, તેણે ત્રિમાસિક આવક રૂ. 1,506.2 કરોડની નોંધાવી, જે વર્ષ-દર-વર્ષ 27.9 ટકા વધી. તેના ચાકન સુવિધાએ પણ પેસેન્જર કાર એન્ટી-લોક બ્રેકિંગ સિસ્ટમ્સ અને બે-વ્હીલર એન્ટી-લોક બ્રેકિંગ સિસ્ટમ્સના 20 મિલિયન યુનિટના સંચય ઉત્પાદનને પાર કર્યું. બોશે જણાવ્યું હતું કે એપ્રિલ 2027 માટે નિર્ધારિત કોર્પોરેટ એવરેજ ફ્યુઅલ એફિશિયન્સી ફેઝ 3 નોર્મ્સ, વાહન કાર્યક્ષમતા અને સુરક્ષા ટેક્નોલોજી માટેની માંગને વધુ વધારી શકે છે.
બોશ સ્ટોક સ્પ્લિટ અને બોનસ ઇશ્યુ
બોશ લિમિટેડના બોર્ડ ઓફ ડિરેક્ટર્સે, 6 નવેમ્બર, 2026ના રોજ યોજાયેલી તેની બેઠકમાં, 1:5ના અનુપાતમાં સ્ટોક વિભાજનને મંજૂરી આપી, જેના હેઠળ દરેક મોજૂદ ઇક્વિટી શેરને રૂ. 10ના મૂલ્ય સાથે પાંચ ઇક્વિટી શેરમાં વિભાજિત કરવામાં આવશે. દરેકનું મૂલ્ય રૂ. 2 હશે. બોર્ડે 3:1ના અનુપાતમાં બોનસ ઇશ્યૂને પણ મંજૂરી આપી, જેમાં વિભાજન પછી ધરાવતા દરેક એક ઇક્વિટી શેર માટે ત્રણ વધારાના ઇક્વિટી શેરની ઓફર કરવામાં આવશે. તે પ્રમાણે, આ કોર્પોરેટ ક્રિયાઓ પહેલાં 10 શેર ધરાવતા રોકાણકાર પાસે સ્ટોક વિભાજન અને બોનસ ઇશ્યૂની પૂર્ણતા પછી 200 શેર હશે. કંપનીએ જણાવ્યું હતું કે પ્રસ્તાવિત કોર્પોરેટ ક્રિયાઓ રિટેલ શેરધારકોમાંથી વધુ ભાગીદારીને પ્રોત્સાહિત કરવા માટે છે. બન્ને પ્રસ્તાવોને શેરધારકોની મંજૂરીની જરૂર છે, અને કંપની બોર્ડ મીટિંગના બે મહિનાની અંદર તેમને પૂર્ણ કરવાની અપેક્ષા રાખે છે, જરૂરી મંજૂરીઓને આધિન.
6 નવેમ્બર, 2026ના રોજ બપોરે 2:50 વાગ્યે, બોશના શેર રૂ. 50,623.50 પર ટ્રેડ થઈ રહ્યા હતા, જે અગાઉના બંધથી 3.48 ટકા નીચે હતા. સ્ટોક તેના52-અઠવાડિયાના ઉચ્ચતમ રૂ. 52,450.00 કરતા લગભગ 3.5 ટકા નીચે હતો. એક વર્ષ દરમિયાન, શેરોએ 35.75 ટકાનો વધારો કર્યો હતો, જ્યારે BSE 500માં 2.16 ટકાની ઘટાડા સાથે તુલના કરતા, બોશની વૃદ્ધિ, માજિન્સ અને ટેક્નોલોજી પોર્ટફોલિયોને રોકાણકારોએ સોંપેલા પ્રીમિયમને હાઇલાઇટ કરે છે.
રોકાણકારો માટે આનો અર્થ શું છે
ક્વાર્ટર બોશની ક્ષમતાને મજબૂત ઓટોમોટિવ ઉત્પાદન ચક્રને અનેક ચેનલોમાં પકડવાની ક્ષમતા મજબૂત બનાવે છે, એક જ વાહન શ્રેણી દ્વારા નહીં. પાવર સોલ્યુશન્સ અને વ્હીકલ મોશનમાં વૃદ્ધિ પેસેન્જર અને કોમર્શિયલ વાહનોમાંથી વધતી માંગને દર્શાવે છે, જ્યારે બાઇક, આફ્ટરમાર્કેટ અને કન્ઝ્યુમર-ગુડ્સ બિઝનેસ્સિસ વિસ્તરણ ઉમેરે છે. બોશ ચેસિસ સિસ્ટમ્સ ઇન્ડિયાના સમેકન પણ બોશના પ્રોપલ્શન ટેક્નોલોજી સાથે સંબંધિત સલામતી સિસ્ટમ્સ માટેના એક્સપોઝરનો વિસ્તાર કરે છે. જોકે, આવક કરતાં EBITDAમાં ધીમો વધારો દર્શાવે છે કે ઉચ્ચ કાચામાલ ખર્ચ તાત્કાલિક ઓપરેટિંગ લિવરેજ પર અવરોધ છે.
આ વિકાસ નજીકના ગાળામાં કમાણીની દૃશ્યતા માટે સહાયક છે કારણ કે વૃદ્ધિ વ્યાપક આધારિત હતી અને ઉચ્ચ ટેક્નોલોજી અપનાવાથી સમર્થિત હતી. CAFE તબક્કા 3 અને ભવિષ્યની સલામતી આવશ્યકતાઓથી નિયમન-આધારિત તકો લાંબા ગાળામાં વાહન દીઠ સામગ્રીને સમર્થન આપી શકે છે. તેમ છતાં, અમલ નિરંતર વાહન માંગ, સામગ્રી-લાગત વ્યવસ્થાપન, સ્થાનિકીકરણ પ્રગતિ અને નવીનતમ ટેક્નોલોજીના ગ્રાહક અપનાવવાની ગતિ પર આધાર રાખશે. 65.47 ગણા ટ્રેલિંગ ભાવ-થી-અરજિંગ ગુણોત્તર પર, મૂલ્યાંકન સતત વૃદ્ધિ અને માજિન્સની સ્થિતિસ્થાપકતાને મહત્ત્વ આપે છે.
અસ્વીકરણ: આ લેખ માત્ર માહિતી માટે છે અને રોકાણ સલાહ નથી.