EBITDA વૃદ્ધિ 50 ત્રિમાસિક ગાળાની ઊંચાઈએ પહોંચી, PAT વૃદ્ધિ 51 ત્રિમાસિક ગાળામાં સૌથી વધુ: મારિકો શેરની કિંમત 2 વર્ષમાં સૌથી તેજ એક દિવસની વૃદ્ધિમાં 6% થી વધુ ઉછળી.
 અમારી સાથે જોડાઓ
 અમને અનુસરો

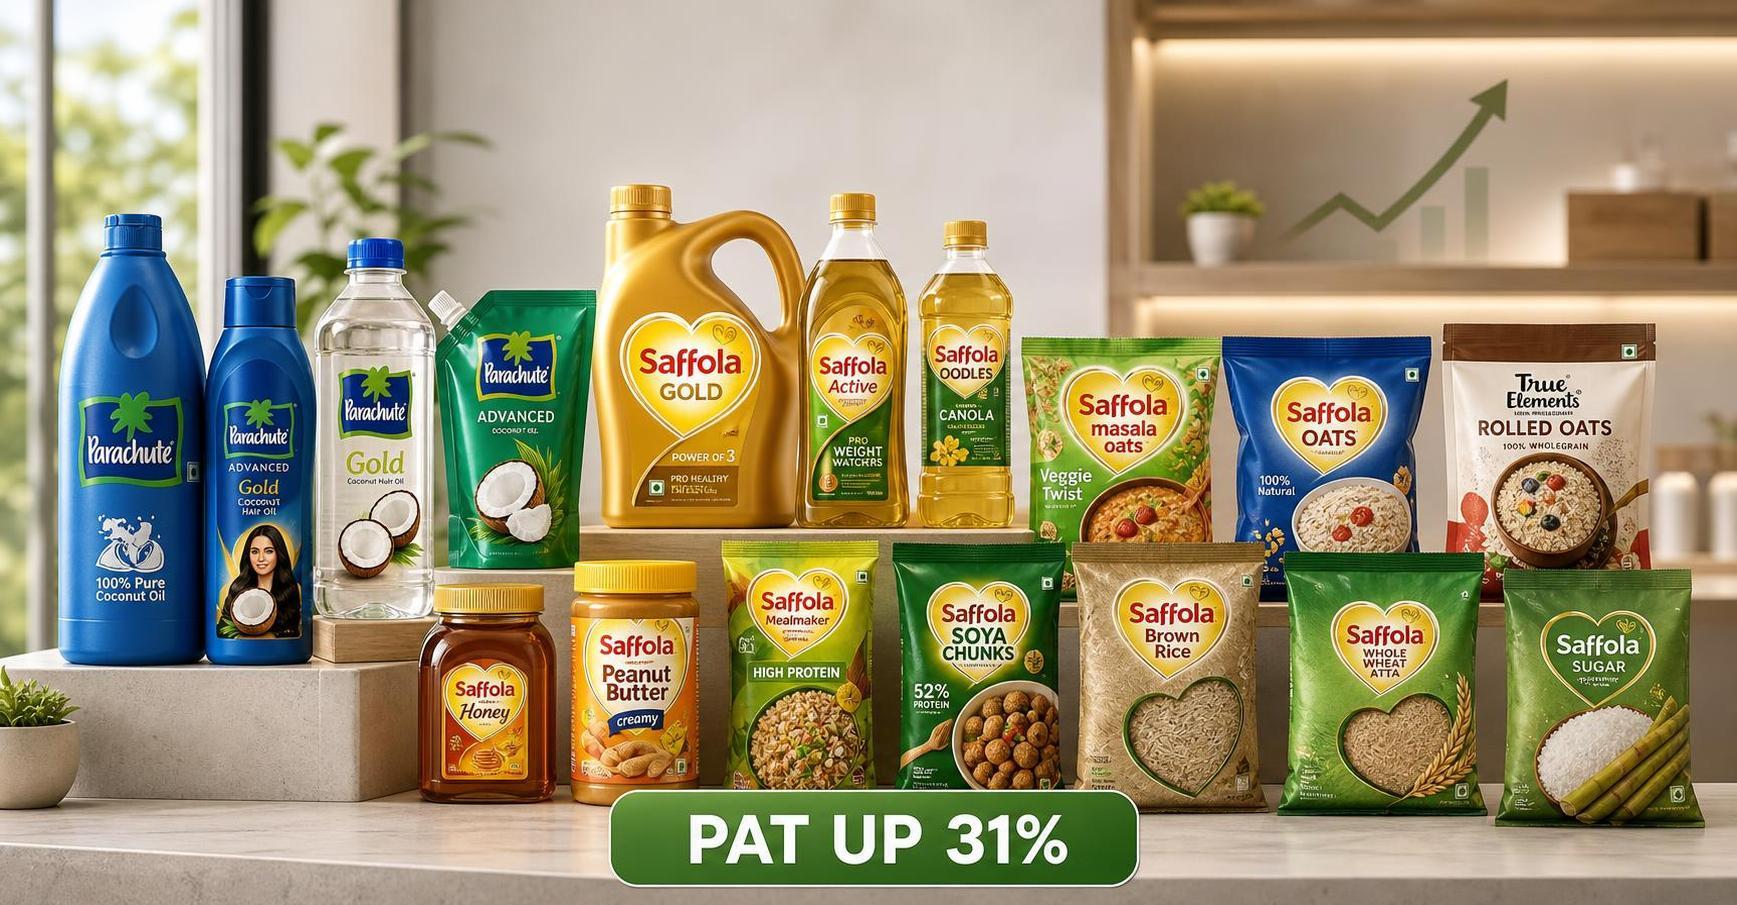
મારિકોના સંયુક્ત આવકમાં Q2 FY27 દરમિયાન વર્ષ-દર-વર્ષ 13 ટકા વધીને રૂ. 3,897 કરોડ થઈ, જ્યારે PAT 31 ટકા વધીને રૂ. 550 કરોડ થયો કારણ કે કુલ માર્જિનમાં તીવ્ર વધારો થયો.
✨ મુખ્ય મુદ્દાઓ
મારિકો ખાદ્ય પદાર્થો, પ્રીમિયમ પર્સનલ કેર અને ડિજિટલ-ફર્સ્ટ બ્રાન્ડ્સ દ્વારા તેની વારસાગત નાળિયેર તેલ અને ખાદ્ય તેલની ફ્રેન્ચાઇઝીસને આગળ ધપાવી રહ્યું છે, જ્યારે અસ્થિર કૃષિ અને ક્રૂડ-લિંક્ડ ઇનપુટ ખર્ચને સંભાળી રહ્યું છે. ગ્રાહક-ઉત્પાદન કંપનીએ 30 સપ્ટેમ્બર, 2026ના અંતે સમાપ્ત થયેલ ત્રિમાસિક ગાળામાં નફામાં તીવ્ર સુધારો નોંધાવ્યો, જેમાં સંયુક્ત આવક 13 ટકા YoY વધીને રૂ. 3,897 કરોડ થઈ અને કર (PAT) પછીનો નફો 31 ટકા વધીને રૂ. 550 કરોડ થયો.
વ્યાજ, કર, ઘસારા અને અમોર્ટાઇઝેશન (EBITDA) પહેલાંની કમાણી 27 ટકા વધીને રૂ. 709 કરોડ થઈ. ગ્રોસ માર્જિનમાં અંદાજે 6-ટકાના વિસ્તરણ દ્વારા સમર્થિત, EBITDA માર્જિન 2 ટકાના પોઈન્ટ્સથી સુધરીને 18.2 ટકા થઈ. મારિકોએ કહ્યું કે આ 50 ત્રિમાસિક ગાળામાં તેની સૌથી મજબૂત EBITDA વૃદ્ધિ અને 51 ત્રિમાસિક ગાળામાં સૌથી વધુ PAT વૃદ્ધિ હતી.
માર્જિન પુનઃપ્રાપ્તિ છતાં 44 ટકા YoYના વિજ્ઞાપન અને વેચાણ-પ્રચાર ખર્ચમાં રૂ. 451 કરોડ સુધીનો વધારો થયો. સામગ્રી ખર્ચ માત્ર 1 ટકા વધીને રૂ. 2,022 કરોડ થયો, જે ઓછા કોપ્રા ભાવ અને અનુકૂળ પોર્ટફોલિયો મિશ્રણને પ્રતિબિંબિત કરે છે. કર્મચારી ખર્ચ 19 ટકા વધ્યો, જ્યારે અન્ય ખર્ચમાં 26 ટકા વધારો થયો, જે સૂચવે છે કે કંપની બ્રાન્ડ્સ, વિતરણ અને નવી શ્રેણીઓમાં રોકાણ કરવાનું ચાલુ રાખે છે, સંપૂર્ણ કોમોડિટી લાભને જાળવવાને બદલે.
ભારતીય આવક 10 ટકા YoY વધીને રૂ. 2,916 કરોડ થઈ, જે 10 ટકા મૂળભૂત વોલ્યુમ વૃદ્ધિ દ્વારા સંચાલિત છે. પેરાશૂટ રિજિડ્સે 13 ટકા વોલ્યુમ વૃદ્ધિ નોંધાવી, જે 22 ત્રિમાસિક ગાળામાં તેની સૌથી વધુ છે, જો કે, નફો વૃદ્ધિ લગભગ 1 ટકા હતી, જે અગાઉના કોપ્રા ખર્ચ ઘટાડાના કારણે કિંમતમાં ઘટાડા પછી હતી. બ્રાન્ડનો વોલ્યુમ માર્કેટ શેર 570 બેઝિસ પોઈન્ટ્સથી વધુ વધીને 60 ટકા થયો.
મૂલ્યવર્ધિત વાળ તેલોએ 21 ટકા મૂલ્ય વૃદ્ધિ નોંધાવી, જ્યારે ફૂડ્સ પોર્ટફોલિયોએ 45 ટકા વૃદ્ધિ નોંધાવી અને વાર્ષિક આવક દર 1,500 કરોડ રૂપિયાથી વધુને પાર કરી દીધો. આંતરરાષ્ટ્રીય આવક રૂપિયાના દ્રષ્ટિકોણથી 23 ટકા અને સ્થિર કરન્સીમાં 13 ટકા વધી, જે વિયેટનામ, મધ્ય પૂર્વ અને ઉત્તર આફ્રિકા, દક્ષિણ આફ્રિકા અને નવા દેશોના વિકાસ અને નિકાસ દ્વારા સંચાલિત છે. FY27ના પ્રથમ અડધા માટે, મારિકોએ 18 ટકા આવક વૃદ્ધિ અને 26 ટકા EBITDA વૃદ્ધિ નોંધાવી. મેનેજમેન્ટને સંપૂર્ણ વર્ષ માટે ટીન આવક વૃદ્ધિ અને મધ્ય-ટ્વેન્ટીઝ EBITDA વૃદ્ધિની અપેક્ષા છે.
3 નવેમ્બર, 2026ના સવારે 9:25 વાગ્યે મારિકોના શેર રૂ. 847.85 પર ટ્રેડ થઈ રહ્યા હતા, જે અગાઉના બંધ કરતાં 6.26 ટકા વધ્યા હતા. સ્ટોક તેના 52-અઠવાડિયાના ઉચ્ચતમ રૂ. 885.20 કરતાં લગભગ 4.2 ટકા નીચે હતો અને એક વર્ષમાં 9.7 ટકા વધ્યો હતો, જે તે જ સમયગાળા દરમિયાન BSE 500માં 6.52 ટકાના ઘટાડાની સરખામણીમાં છે. કંપનીનું માર્કેટ કેપિટલાઇઝેશન લગભગ રૂ. 1,03,743 કરોડ હતું.
નિવેશકો માટે તેનો અર્થ શું છે
આ ત્રિમાસિક પરિણામ મારિકોની મુખ્ય બ્રાન્ડના વોલ્યુમ વૃદ્ધિને ખાદ્યપદાર્થો, પ્રીમિયમ પર્સનલ કેર અને આંતરરાષ્ટ્રીય બજારોમાંથી મોટા યોગદાન સાથે જોડવાની વ્યૂહરચનાને સમર્થન આપે છે. 2-ટકાનો EBITDA માર્જિન વિસ્તરણ ખાસ કરીને મહત્વપૂર્ણ છે કારણ કે તે તીવ્રપણે વધતા જાહેરાત ખર્ચ સાથે પ્રાપ્ત થયું હતું. આ સૂચવે છે કે નીચા કોપરા ખર્ચ, મજબૂત પોર્ટફોલિયો મિક્સ અને ઓપરેટિંગ અમલન વૃદ્ધિ પ્લેટફોર્મ પાછળ ફરીથી રોકાણ કરવા માટે જગ્યા બનાવી રહ્યા છે. પ્રોજેક્ટ SETU 2.0 વિતરણ, વિવિધતા અને સ્ટોર-સ્તરની અમલનને વધુ મજબૂત બનાવી શકે છે, ખાસ કરીને ખાદ્યપદાર્થો અને પ્રીમિયમ પર્સનલ કેર ઉત્પાદનો માટે.
પરિણામ કમાણીની દ્રશ્યતાને સમર્થન આપે છે, પરંતુ માર્જિનમાં વૃદ્ધિની સ્થિરતા સોફ્ટર કોપરા ભાવ અને ક્રૂડ-લિંક્ડ ઇનપુટ્સ, પેકેજિંગ અને ખાદ્ય તેલમાં મોંઘવારી વચ્ચેના સંતુલન પર આધાર રાખશે. મારિકો નીચા વળતરની વિવિધતાઓ અને ચેનલ્સને તર્કસંગત બનાવે છે તે માટે સોફોલા ખાદ્ય તેલના વોલ્યુમ પણ દબાણ હેઠળ છે. 51.41 ગણી ટ્રેલિંગ કમાણી અને 36.75 ગણી એન્ટરપ્રાઇઝ મૂલ્યથી ટ્રેલિંગ EBITDA પર મૂલ્યાંકન સતત ડિલિવરી પર ઊંચા પ્રીમિયમ મૂકે છે. રોકાણકારો જોશે કે નવા વૃદ્ધિ એન્જિન મફત રીતે સ્કેલ થાય છે કે નહીં અને ભારતનું વોલ્યુમ વૃદ્ધિ અત્યંત મજબૂત ત્રિમાસિક પછી મજબૂત રહે છે કે નહીં.
અસ્વીકરણ: આ લેખ માત્ર માહિતી માટે છે અને રોકાણ સલાહ નથી.