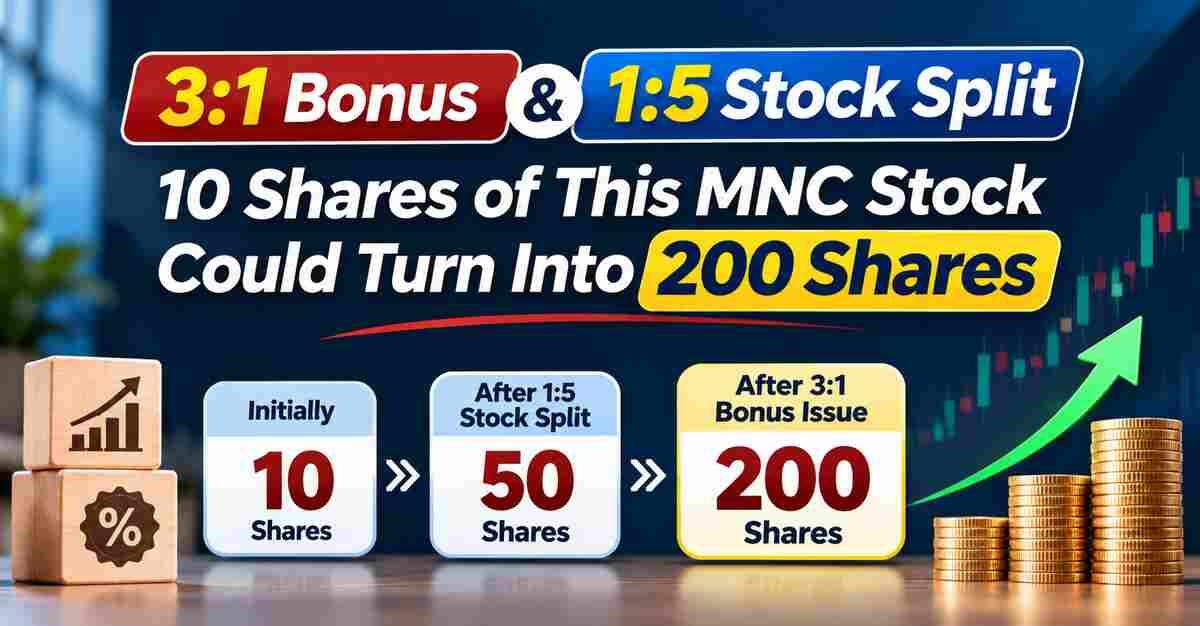
3:1 बोनस आणि 1:5 स्टॉक स्प्लिट: या बहुराष्ट्रीय कंपनीच्या स्टॉकचे 10 शेअर्स 200 शेअर्समध्ये बदलू शकतात; तपशील तपासा.
 आमच्यासोबत जोडा
 आम्हाला फॉलो करा

बॉश लिमिटेडच्या एकत्रित Q2 महसूलात 28.2 टक्के YoY वाढ होऊन तो रु. 7,655.1 कोटी झाला, ज्याला प्रवासी वाहने, व्यावसायिक वाहने, दुचाकी आणि ग्राहक-वस्तूंच्या मागणीचा आधार होता.
✨ महत्त्वाचे मुद्दे
बॉश लिमिटेड आपला बहुतांश महसूल वाहन निर्मात्यांना पुरवलेल्या गतिशीलता तंत्रज्ञानातून आणि बदली बाजारातून मिळवते, ज्यामुळे त्याचे कार्यप्रदर्शन उत्पादनाच्या प्रमाणावर, तंत्रज्ञानाच्या सामग्रीवर आणि वाहनांच्या मागणीवर जवळून अवलंबून असते. कंपनीने जुलै-सप्टेंबर 2026 तिमाहीसाठी ऑपरेशन्समधून एकत्रित महसूल रु. 7,655.1 कोटी नोंदवला, जो वार्षिक 28.2 टक्क्यांनी वाढला, कारण प्रवासी वाहने, व्यावसायिक वाहने, दुचाकी आणि ग्राहक वस्तूंमध्ये वाढ जलद झाली.
कमाई विक्रीसोबत वाढली, जरी कच्च्या मालाच्या खर्चामुळे ऑपरेटिंग नफ्याच्या वाढीचा वेग कमी झाला. व्याजापूर्वीची कमाई, टॅक्स, घसारा आणि अमॉर्टायझेशन, किंवा EBITDA, 23.2 टक्क्यांनी वाढून रु. 1,037.1 कोटी झाली. करानंतरचा नफा, किंवा PAT, 18.5 टक्क्यांनी वाढून रु. 840.5 कोटी झाला. नोंदवलेला EBITDA मार्जिन सुमारे 13.6 टक्के होता, जो एक वर्षापूर्वीच्या सुमारे 14.1 टक्क्यांच्या तुलनेत होता, ज्यामुळे उच्च सामग्री खर्चाचा परिणाम दिसून येतो.
गतिशीलता व्यवसाय मुख्य चालक राहिला, ज्यामुळे तिमाही विक्री 29.8 टक्क्यांनी वाढून रु. 6,813 कोटी झाली. पॉवर सोल्यूशन्स 36.4 टक्क्यांनी वाढले आणि वाहन हालचाल 34.9 टक्क्यांनी वाढली, प्रवासी कार आणि व्यावसायिक वाहन विभागांतील मागणीमुळे. मोबिलिटी आफ्टरमार्केट विक्री 13.2 टक्क्यांनी वाढली, तर दुचाकी व्यवसाय प्री-फेस्टिव्ह ओरिजिनल इक्विपमेंट मॅन्युफॅक्चरर मागणी आणि अनुकूल उत्पादन मिश्रणामुळे 17.7 टक्क्यांनी वाढला. पॉवर टूल्स आणि संबंधित उत्पादने यांचा समावेश असलेल्या ग्राहक वस्तूंची विक्री 17.1 टक्क्यांनी वाढून रु. 511.3 कोटी झाली, ई-कॉमर्स आणि अॅक्सेसरी विक्रीने समर्थन केले.
FY2026-27 च्या पहिल्या सहामाहीत, एकत्रित महसूल वार्षिक 25 टक्क्यांनी वाढून रु. 14,821.8 कोटी झाला आणि EBITDA 20.6 टक्क्यांनी वाढून रु. 2,015.9 कोटी झाला. इमारत तंत्रज्ञान व्यवसायाच्या विक्रीतून अपवादात्मक नफा मिळाल्यामुळे मागील वर्षाच्या तुलनेत PAT 13.1 टक्क्यांनी घसरून रु. 1,654.1 कोटी झाला.
बॉश चेसिस सिस्टीम्स इंडिया, जी 1 जुलै 2026 पासून बॉश लिमिटेडची पूर्ण मालकीची उपकंपनी बनली, तिने तिमाही महसूल रु. 1,506.2 कोटी नोंदवला, जो वार्षिक 27.9 टक्क्यांनी वाढला. त्याच्या चाकण सुविधेने प्रवासी कार अँटी-लॉक ब्रेकिंग सिस्टम आणि दुचाकी अँटी-लॉक ब्रेकिंग सिस्टमच्या प्रत्येकी 20 दशलक्ष युनिट्सचे एकत्रित उत्पादन देखील पार केले. बॉशने सांगितले की, एप्रिल 2027 साठी नियोजित कॉर्पोरेट सरासरी इंधन कार्यक्षमता फेज 3 नियम वाहन कार्यक्षमता आणि सुरक्षा तंत्रज्ञानाच्या मागणीला पुढे वाढवू शकतात.
बॉश स्टॉक स्प्लिट आणि बोनस इश्यू
बॉश लिमिटेडच्या संचालक मंडळाने ६ नोव्हेंबर २०२६ रोजी झालेल्या बैठकीत १:५ च्या प्रमाणात स्टॉक स्प्लिटला मंजुरी दिली, ज्यामध्ये प्रत्येक विद्यमान इक्विटी शेअर ज्याची दर्शनी किंमत रु. १० आहे, तो पाच इक्विटी शेअर्समध्ये विभागला जाईल ज्याची दर्शनी किंमत रु. २ असेल. मंडळाने ३:१ च्या प्रमाणात बोनस इश्यूलाही मंजुरी दिली, ज्यामध्ये स्प्लिटनंतर धरलेल्या प्रत्येक एका इक्विटी शेअरवर तीन अतिरिक्त इक्विटी शेअर्स दिले जातील. त्यानुसार, या कॉर्पोरेट क्रिया पूर्ण झाल्यानंतर, १० शेअर्स धरलेला गुंतवणूकदार २०० शेअर्स धरु शकेल. कंपनीने म्हटले आहे की प्रस्तावित कॉर्पोरेट क्रिया किरकोळ शेअरधारकांचा सहभाग वाढवण्यासाठी आहेत. दोन्ही प्रस्ताव शेअरधारकांच्या मंजुरीच्या अधीन आहेत आणि मंडळाच्या बैठकीनंतर दोन महिन्यांत त्यांना पूर्ण करण्याची अपेक्षा आहे, आवश्यक मंजुरीच्या अधीन.
६ नोव्हेंबर २०२६ रोजी दुपारी २:५० वाजता बॉशचे शेअर्स रु. ५०,६२३.५० वर व्यापार करत होते, जो मागील बंदभावापेक्षा ३.४८ टक्के कमी होता. स्टॉक त्याच्या ५२ आठवड्यांच्या उच्चांक रु. ५२,४५०.०० पेक्षा सुमारे ३.५ टक्के खाली होता. एका वर्षात, शेअर्समध्ये ३५.७५ टक्के वाढ झाली होती, तर बीएसई ५०० मध्ये २.१६ टक्के घट झाली होती, ज्यामुळे गुंतवणूकदारांनी बॉशच्या वाढ, मार्जिन आणि तंत्रज्ञान पोर्टफोलिओला दिलेली प्रीमियम दर्शवते.
गुंतवणूकदारांसाठी याचा अर्थ काय
चौथ्या तिमाहीत बॉशची क्षमता अनेक चॅनेल्समधून एकल वाहन श्रेणीच्या माध्यमातून नव्हे तर मजबूत ऑटोमोटिव्ह उत्पादन चक्र पकडण्याची क्षमता दर्शवते. पॉवर सोल्यूशन्स आणि वाहन गतीमध्ये वाढ प्रवासी आणि व्यावसायिक वाहनांमधून वाढत्या मागणीकडे निर्देश करते, तर दुचाकी, आफ्टरमार्केट आणि ग्राहक वस्तू व्यवसाय रुंदी वाढवतात. बॉश चेसिस सिस्टीम्स इंडियाचे एकत्रीकरण बॉशच्या सुरक्षितता प्रणालींमध्ये विस्तार करते जे प्रवर्तक तंत्रज्ञानासंबंधी आहेत. तथापि, EBITDA च्या तुलनेत महसूलात कमी वाढ दर्शवते की उच्च कच्च्या मालाच्या किंमतींमुळे ऑपरेटिंग लीव्हरेजवर तात्काळ मर्यादा आहे.
विकासाच्या तंत्रज्ञानाच्या वाढत्या अंगीकारामुळे अल्पावधीत कमाईची दृश्यमानता समर्थक आहे. CAFE फेज ३ आणि भविष्यातील सुरक्षा आवश्यकता यांमधून नियमन-आधारित संधी वाहनांप्रति सामग्रीला दीर्घकालीन आधार देऊ शकतात. तरीही, कार्यवाही कायम वाहन मागणी, सामग्री खर्च व्यवस्थापन, स्थानिकीकरण प्रगती आणि नवीन तंत्रज्ञानाच्या ग्राहकांच्या अंगीकाराच्या गतीवर अवलंबून असेल. ६५.४७ पटच्या मागील किंमत-ते-कमाई गुणोत्तरावर, मूल्यांकन टिकाऊ वाढ आणि मार्जिन लवचिकतेवर महत्त्वपूर्ण वजन ठेवते.
अस्वीकृती: हा लेख केवळ माहितीच्या उद्देशाने आहे आणि गुंतवणूक सल्ला नाही.