நீங்கள் ஒரு பங்கு எப்போது விற்க வேண்டும்? முதலீட்டாளர்கள் ஒருபோதும் புறக்கணிக்க வேண்டாம் 7 எச்சரிக்கை அறிகுறிகள்.
 எங்களுடன் சேருங்கள்
 எங்களைப் பின்தொடரவும்

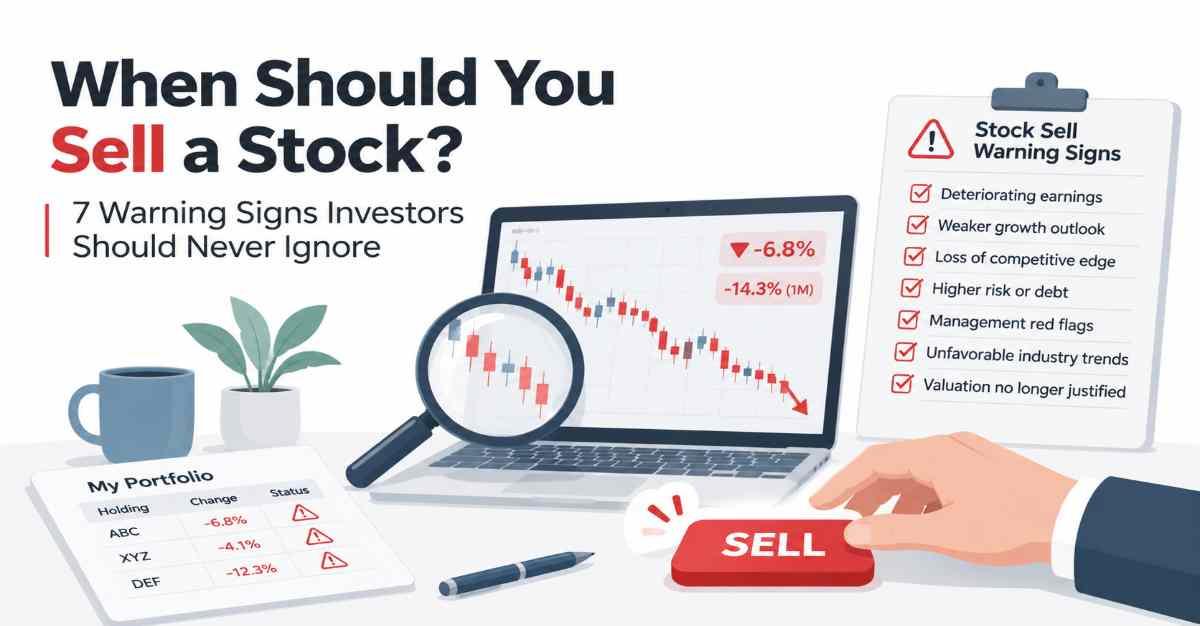
ஒரு பங்கு எப்போது விற்க வேண்டும் என்பதை அறிதல், எப்போது வாங்க வேண்டும் என்பதை அறிதலுக்கு சமமாக முக்கியத்துவம் வாய்ந்தது. உங்கள் முதலீட்டை மீண்டும் பரிசீலிக்க நேரம் வந்துவிட்டது என்பதை குறிக்கக்கூடிய ஏழு எச்சரிக்கை அடையாளங்கள் இங்கே உள்ளன
✨ முக்கிய குறிப்புகள்
ஒரு பங்கையை வாங்குவது, அதை விற்பதற்கு விட அதிக கவனத்தை பெறுகிறது. முதலீட்டாளர்கள் வாக்களிக்கத்தக்க நிறுவனங்களை அடையாளம் காண பல மணி நேரங்கள் செலவிடுகின்றனர், ஆனால் சில நேரங்களில், விலைகள் மீண்டு வரும் என எதிர்பார்த்து, ஏமாற்றத்திற்குள்ளான முதலீடுகளை பிடித்துக் கொள்கின்றனர். எனினும், பங்கையை எப்போது விற்க வேண்டும் என்பதை அறிதல், மூலதனத்தை பாதுகாக்கவும், ஆரோக்கியமான பங்குதொகுப்பை பராமரிக்கவும் முக்கியமானது.
பங்கு விலை குறைவது மட்டும் வெளியேறுவதற்கான காரணமாகாது. ஒரு நிறுவனத்தின் வணிகம் வலுவாக இருந்தாலும் சந்தைகள் திருத்தம் பெறலாம். பங்கையை வைத்திருப்பதற்கான காரணங்கள் பலவீனமாக ஆரம்பிக்கும் போது உண்மையான கவலை தொடங்குகிறது. கண்காணிக்க வேண்டிய ஏழு எச்சரிக்கை அறிகுறிகள் இங்கே உள்ளன.
1. லாபங்கள் தொடர்ந்து குறைகின்றன
ஒரு ஏமாற்றத்திற்குள்ளான காலாண்டு, பருவத்திற்கேற்ப கோரிக்கையையோ அல்லது தற்காலிக செலவுகளையோ பிரதிபலிக்கலாம். ஆனால், பல காலாண்டுகளில் வருவாய் குறைதல், செயல்பாட்டு நிகர வருமானம் குறைதல் மற்றும் லாபங்கள் குறைதல் கவனத்திற்கு உரியது. நிறுவனத்தின் செயல்திறனை தொழில் துறையின் சமமானவர்களுடன் ஒப்பிடுக. போட்டியாளர்கள் வளர்ந்து கொண்டிருக்கும்போது, நிறுவனத்தின் நிலைமை தொடர்ந்து முந்துகிறது என்றால், அதன் போட்டி நிலைமையைக் குறைக்கலாம்.
2. கடன் வியாபாரத்தை விட வேகமாக வளர்கிறது
கடன் வாங்குதல் நிறுவனங்களை விரிவாக்க உதவலாம், ஆனால் வருமானம் மற்றும் பணப்போக்கு கடன் செலுத்துதல்களை ஆதரிக்க முடியாதபோது கடன் கவலையாகிறது. அதிகரித்த வட்டி செலவுகள், குறைந்த வட்டி காப்பீடு மற்றும் வழக்கமான செலவுகளை சந்திக்க மீண்டும் மீண்டும் கடன் வாங்குதல் போன்றவற்றைக் கவனிக்கவும். கடனைச் சுமந்து செல்ல போராடும் ஒரு நிறுவனத்திற்கு பொருளாதார மந்தநிலையின் போது குறைவான நெகிழ்வுத்தன்மை உள்ளது.
3. லாபங்கள் பணமாக மாறவில்லை
ஒரு நிறுவனம் ஆரோக்கியமான கணக்கியல் லாபங்களைப் பதிவு செய்யலாம், ஆனால் போதுமான செயல்பாட்டு பணப்போக்கை உருவாக்காமல் இருக்கலாம். தொடர்ந்து பலவீனமான பணப்போக்கு, குறிப்பாக அதிகரித்த பெறுமதி அல்லது சரக்கு நிலைகளுடன், மேலும் நெருக்கமாக பரிசீலிக்கப்பட வேண்டும். உதாரணமாக, விற்பனை அதிகரித்தாலும் வாடிக்கையாளர்கள் செலுத்த அதிக நேரம் எடுக்கிறார்கள் என்றால், பதிவுசெய்யப்பட்ட வளர்ச்சி பயன்படுத்தக்கூடிய பணமாக மாறவில்லை எனலாம்.
4. உரிமையாளர்கள் அதிகமாக தங்கள் பங்குகளை அடமானம் வைக்கின்றனர்
உரிமையாளர் பங்கு அடமானம் தானாகவே பிரச்சினையின் அறிகுறி அல்ல. ஆனால், அடமான பங்குகளின் திடீர் அதிகரிப்பு கூடுதல் அபாயத்தை ஏற்படுத்தலாம், குறிப்பாக உரிமையாளருக்கு திருப்பிச் செலுத்துவதற்கான அழுத்தம் இருந்தால். பங்கு விலை தொடர்ந்து குறைவது கடனாளர்கள் கூடுதல் பாதுகாப்பு அல்லது அடமான பங்குகளை விற்பனை செய்யும் சாத்தியக்கூறுகளை அதிகரிக்கவும் முடியும். அடமானத்தின் நோக்கம் மற்றும் போக்கை பரிசீலிக்கவும்.
5. நிறுவன மேலாண்மை கேள்விகளை எழுப்புகிறது
அடிக்கடி கணக்காய்வாளர் ராஜினாமா, விளக்கமற்ற தொடர்புடைய கட்சி பரிவர்த்தனைகள், தாமதமான நிதி வெளிப்பாடுகள் அல்லது முக்கிய மேலாண்மை நிலைகளில் மீண்டும் மீண்டும் மாற்றங்கள் புறக்கணிக்கப்படக்கூடாது. இத்தகைய வளர்ச்சிகள் தவறுகளை நிலைநாட்டவில்லை என்றாலும், அவை ஒரு நிறுவனத்தின் நிதி நிலையை மதிப்பீடு செய்வதை கடினமாக்கலாம். பங்கு பரிமாற்ற அறிவிப்புகள் மற்றும் கணக்காய்வாளர் குறிப்புகளைப் படிக்கவும், முதலீட்டைத் தொடர வேண்டுமா என்பதை முடிவெடுக்கவும்.
6. மதிப்பீடு அடிப்படைகளை விட மிகுந்த அளவில் நகர்ந்துவிட்டது
ஒரு நல்ல வணிகமும் கூட அதிக விலைக்கு ஒரு மோசமான முதலீடாக மாறலாம். பங்கு விலை-வருமான விகிதம் கூடிய விரைவில் அதிகரிக்கின்றது, ஆனால் வருமான முன்னேற்றத்தில் ஒப்பிடத்தக்க முன்னேற்றம் இல்லாதபட்சத்தில், எதிர்கால வருவாய் முதலீட்டாளர்கள் உயர்ந்த மதிப்பீடுகளைத் தொடர்ந்து செலுத்துவதைப் பொறுத்திருக்கும். மதிப்பீடு வரலாற்று நிலைகள், இணை நிறுவனங்கள் மற்றும் யதார்த்தமான வளர்ச்சி எதிர்பார்ப்புகளுடன் ஒப்பிடவும், விலை வேகத்தை மட்டும் அல்ல.
7. உங்கள் அசல் முதலீட்டு தேசிஸ் இனி பொருந்தாது
நீங்கள் ஒரு நிறுவனத்தை வாங்கியிருக்கலாம், புதிய திறன், வலுவான கோரிக்கை அல்லது சிறந்த லாபகரம் எதிர்பார்த்து. அவை நிகழ்வுகள் உருவாகவில்லை என்றால், முதலீட்டை மறுபரிசீலனை செய்யவும். அசல் வாங்கிய விலையை மீட்டெடுக்க மட்டுமே பங்குகளை வைத்திருப்பது உங்களை ஒரு குறிக்கோள் முடிவெடுக்கத் தடுக்கலாம். தற்போதைய மதிப்பீட்டில் நீங்கள் இன்னும் அந்த நிறுவனத்தை இன்று வாங்குவீர்களா என்று கேளுங்கள்.
கீழ்காணும் வரி
ஒரு பங்கிலிருந்து வெளியேற எப்போது என்பது தீர்மானிப்பது அவசரமல்லாமல் தீர்மானம் தேவை. காலாண்டு முடிவுகள், பணப் பாய்ச்சல், கடன், மேலாண்மை வெளிப்படுத்தல்கள் மற்றும் மதிப்பீடுகளை ஒன்றாக மதிப்பீடு செய்யவும். ஒரு எச்சரிக்கை அடையாளம் மேலும் ஆராய்ச்சி தேவைப்படலாம்; பல நிரந்தர எச்சரிக்கை அடையாளங்கள் உங்கள் இலக்குகள் மற்றும் ஆபத்து சகிப்புத்தன்மைக்கு ஏற்ப வெளிப்பாடு குறைப்பதற்கோ அல்லது வெளியேறுவதற்கோ நியாயம் அளிக்கக்கூடும். வெற்றிகரமான பங்கு போர்ட்ஃபோலியோ மேலாண்மை வணிகம் இன்னும் உங்கள் போர்ட்ஃபோலியோவில் ஒரு இடத்தைத் தகுதி பெறுகிறதா என்பதை அடிக்கடி சரிபார்ப்பதை உள்ளடக்கியது.