ஏன் கொச்சின் ஷிப்பியார்ட் பங்குகள் 7% க்கும் மேலாக விழுந்தன: லாபம் பாதியாக்கம், 1,200 பயணிகள் கப்பல்களின் விநியோகம் நிறுத்தப்பட்டது.
 எங்களுடன் சேருங்கள்
 எங்களைப் பின்தொடரவும்

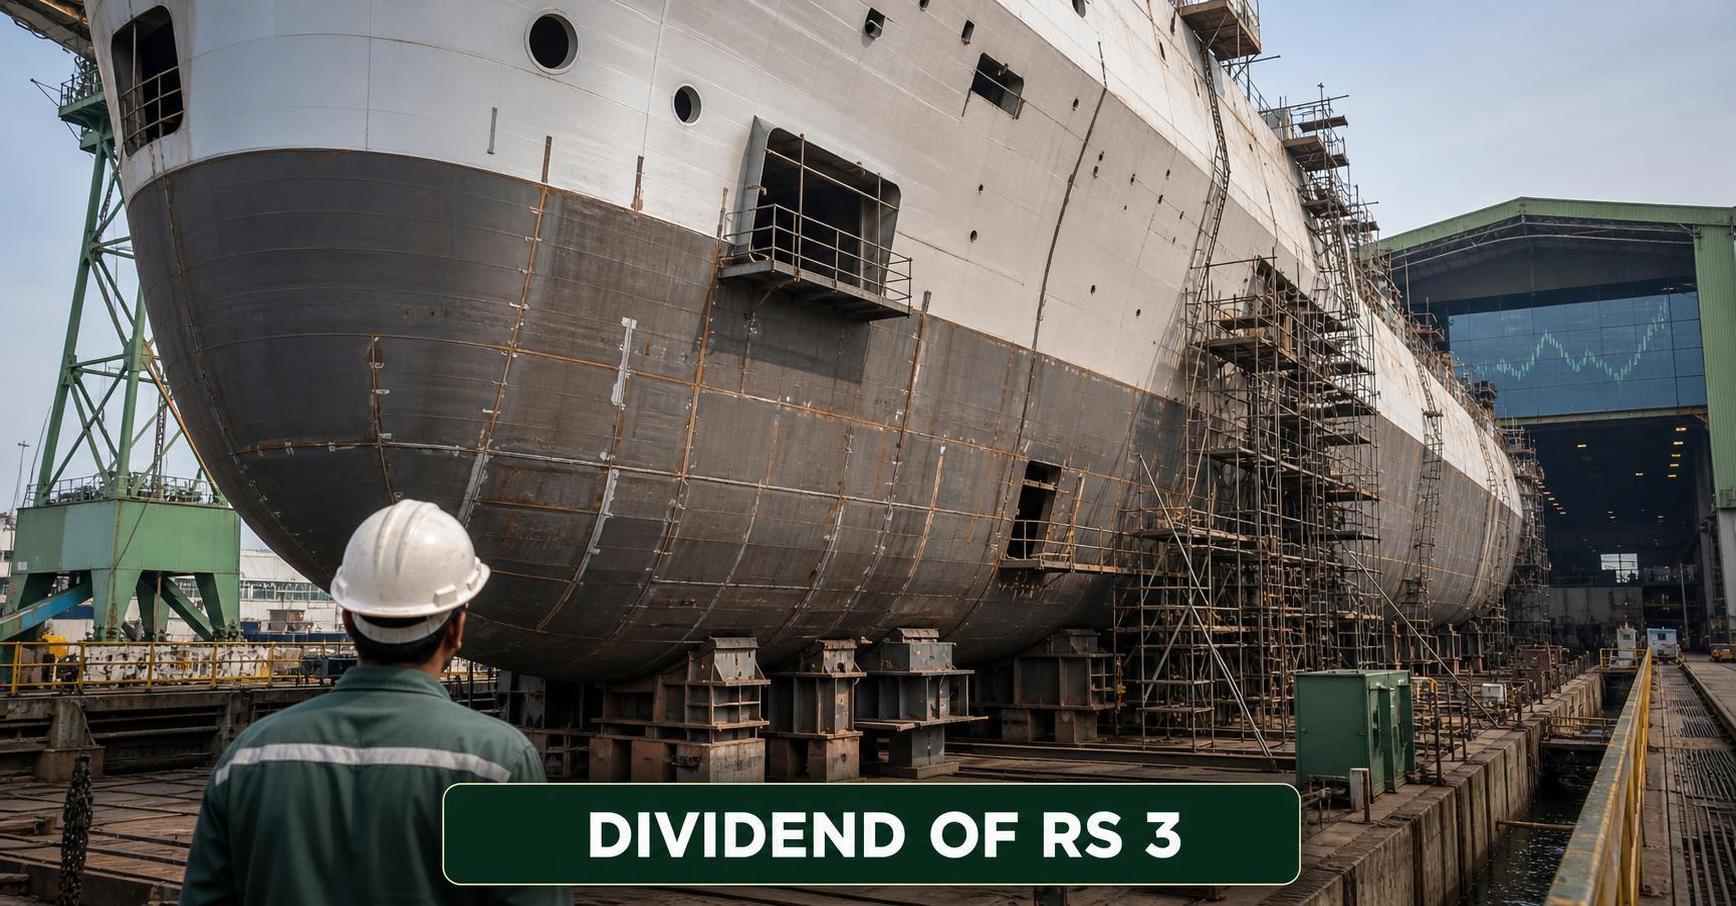
இலாபங்கள் குறைவாக இருப்பதற்கான கவலைகளுக்கு கூடுதலாக, அந்தமான் மற்றும் நிக்கோபார் நிர்வாகத்திற்கான 1,200 பயணிகள் கப்பல்களின் இரண்டு விநியோகமும் வாடிக்கையாளர் கோரிக்கையின் அடிப்படையில் நிறுத்தப்பட்டுள்ளன, இதற்கான மாற்று பயன்பாடு பரிசீலிக்கப்படுகிறது. செப்டம்பர் இறுதி நிலவரப்படி கப்பல்கள் சுமார் 55% முடிக்கப்பட்டுள்ளன, இரண்டு ஒப்பந்தங்களிலும் மொத்தம் ரூ. 215.70 கோடி இழப்பீடு செலுத்தப்பட்டுள்ளது, இது திட்ட அமலாக்கம் மற்றும் நிதி தொடர்பான பாதிப்பு குறித்து கவலைகளை ஏற்படுத்துகிறது.
✨ முக்கிய குறிப்புகள்
கொச்சின் ஷிப் யார்டு லிமிடெட் அதன் பழுது பார்க்கும் உள்கட்டமைப்பை விரிவாக்கி, பெரிய கப்பல் கட்டுமான ஆர்டர் புத்தகம் கையாள முயற்சிக்கிறது, ஆனால் அதன் வருவாய் குறைந்த-மார்ஜின் கட்டத்தில் செல்கிறது, ஏனெனில் டெண்டர் அடிப்படையிலான பாதுகாப்பு மற்றும் வணிகத் திட்டங்கள் மிகச் சிறப்பான லாபகரமான பழைய திட்டங்களை மாற்றுகின்றன. மாநிலத்துக்கு சொந்தமான கப்பல் கட்டும் நிறுவனம் செப்டம்பர் 30, 2026-இல் முடிவடைந்த காலாண்டுக்கு ரூ. 53.77 கோடி ஒருங்கிணைந்த நிகர லாபத்தை அறிவித்துள்ளது, இது ஆண்டுக்கு 50 சதவீதம் மற்றும் காலாண்டுக்கு 64 சதவீதம் குறைந்துள்ளது.
செயல்பாடுகளிலிருந்து வருவாய் ஆண்டுக்கு 12 சதவீதம் உயர்ந்து ரூ. 1,249.19 கோடியாகவும், ஜூன் காலாண்டில் ரூ. 1,094.21 கோடியாகவும் அதிகரித்தது. இருப்பினும், மொத்த செலவுகள் வேகமாக உயர்ந்தன, ரூ. 1,256.72 கோடியாக உயர்ந்தன. பொருள் நுகர்வு ஒரு வருடத்திற்கு முன்பு ரூ. 554.76 கோடியிலிருந்து ரூ. 682.78 கோடியாக அதிகரித்தது, அதேசமயம் துணை ஒப்பந்தம் மற்றும் பிற நேரடி செலவுகள் ரூ. 275.80 கோடியாக அதிகரித்தது.
ஒருங்கிணைந்த செயல்பாட்டு மார்ஜின் ஒரு வருடத்திற்கு முன்பு 15 சதவீதத்திலிருந்து 8 சதவீதமாகவும், முந்தைய காலாண்டில் 21 சதவீதமாகவும் குறைந்தது. நிகர லாப மார்ஜின் ஆண்டுக்கு 10 சதவீதத்திலிருந்து 4 சதவீதமாகக் குறைந்தது. நிதி செலவுகள் ரூ. 26.52 கோடியாக உயர்ந்தன, அதேசமயம் கூட்டுத் தொழில்முனைவின் லாபம் அல்லது இழப்பின் பகிர்வு மற்றும் விதிவிலக்கு உருப்படிகளுக்கு முந்தைய லாபம் ரூ. 149.91 கோடியில் இருந்து ரூ. 75.10 கோடியாகக் குறைந்தது.
கப்பல் பழுது பார்க்கும் செயல்பாடுகள் முக்கிய வருவாய் ஆதரவாக இருந்தன. பிரிவு வருவாய் ரூ. 466.05 கோடியாக உயர்ந்தது, வட்டி மற்றும் வரிக்கு முந்தைய லாபம் அல்லது PBIT ரூ. 67.20 கோடியில் இருந்து ரூ. 143.34 கோடியாக அதிகரித்தது. கப்பல் கட்டுமான வருவாயும் ரூ. 783.14 கோடியாக உயர்ந்தது, ஆனால் பிரிவு செப்டம்பர் 2025 காலாண்டில் ரூ. 149.71 கோடி லாபத்துக்கு எதிராக ரூ. 6.08 கோடி PBIT இழப்பை அறிவித்தது.
FY27 முதல் பாதிக்கான செயல்பாடுகளிலிருந்து வருவாய் ரூ. 2,343.41 கோடியாக உயர்ந்தது, அதேசமயம் நிகர லாபம் ரூ. 295.36 கோடியிலிருந்து ரூ. 205.22 கோடியாகக் குறைந்தது. வாரியம் முழுமையாக செலுத்தப்பட்ட ஒவ்வொரு பங்கு மீதும் ரூ. 3 இடைக்கால பங்குத்தொகை அறிவித்துள்ளது, நவம்பர் 16, 2026, பதிவுத் தேதியாகவும், டிசம்பர் 9, 2026, அல்லது அதற்கு முந்தைய நாளில் செலுத்தப்பட வேண்டியதாகவும் உள்ளது.
முடிவுகளும் ஆண்டமான் மற்றும் நிக்கோபார் நிர்வாகத்திற்கான இரண்டு 1,200 பயணிகள் கப்பல்களின் நிறைவேற்றம் மீதான மிதவை நிலையை பராமரிக்கின்றன. வாடிக்கையாளர் கோரிக்கையின் பேரில் வழங்கல் செயல்பாடு நிறுத்தப்பட்டுள்ளது, அதேசமயம் சாத்தியமான மறுபிரிவினை பரிசீலிக்கப்படுகிறது. செப்டம்பர் இறுதியில் கப்பல்கள் சுமார் 55 சதவீதம் முடிந்திருந்தன, இரண்டு ஒப்பந்தங்களிலும் மொத்தமாக ரூ. 215.70 கோடி திரவப்படுத்தப்பட்ட அபராதங்களுடன்.
நவம்பர் 11, 2026 காலை 9:32 மணி நிலவரப்படி, கொச்சின் ஷிப் யார்டு பங்குகள் ரூ 1,191.40க்கு வர்த்தகம் செய்யப்பட்டன, முந்தைய மூடுதலிலிருந்து 7.57 சதவீதம் குறைந்தன. பங்கு அதன் 52 வார உச்சம் ரூ 1,815.20-ல் இருந்து சுமார் 34 சதவீதம் குறைவாக இருந்தாலும், அதன் 52 வார தாழ்வு ரூ 1,119.00-க்கு மேல் உள்ளது. ஒரு வருடத்தில், பங்குகள் 28.83 சதவீதம் குறைந்துள்ளன, அதே காலகட்டத்தில் BSE 500 இல் 0.08 சதவீதம் சிறிய குறைவு ஏற்பட்டுள்ளது.
முதலீட்டாளர்களுக்கு இதன் அர்த்தம் என்ன
இந்த காலாண்டு வருவாய் வளர்ச்சி மட்டும் ஈட்டல்களின் வளர்ச்சியாக மாறவில்லை என்பதை வலியுறுத்துகிறது. கப்பல் பழுது பார்க்கும் துறை ஒப்பீட்டளவில் வலுவான லாபத்தை வழங்குகிறது, பிரிவு PBIT வருடத்திற்கு இரட்டிப்பாக அதிகரித்துள்ளது, மேலும் இது பழுது பார்க்கும் திறனை விரிவுபடுத்துவதற்கான காரணத்தைக் குறிக்கிறது. இருப்பினும், கப்பல் கட்டும் இழப்பு, அதிகரித்த பொருள் நுகர்வு மற்றும் அதிக சப்கான்ட்ராக்டிங் செலவுகள் திட்ட கலவை மற்றும் செயல்பாட்டிற்கு ஒட்டுமொத்த லாபத்திற்கான சென்சிட்டிவிட்டியை காட்டுகின்றன. முதல் பாதியில் ரூ 635.37 கோடி எதிர்மறை செயல்பாட்டு பணப் புழக்கம் வேலை மூலதன மாற்றத்தை கவனத்தில் வைத்திருக்கிறது.
முதலீட்டு வழக்கில் இந்த வளர்ச்சி கலந்துள்ளது. நிறுவனம் ரூ 22,125 கோடி நிறைவேற்றப்படாத ஆர்டர் புத்தகத்தை வைத்திருக்கிறது மற்றும் மூலோபாய பழுது மற்றும் பசுமை-கடல் வாய்ப்புகளை கொண்டுள்ளது, ஆனால் நிகரங்கள் சமீபத்திய நிலைகளில் இருந்து தீவிரமாக மீட்டமைக்கப்பட்டுள்ளன. தீர்க்கப்படாத அந்தமான் கப்பல் நிலை ஒப்பந்த-குறிப்பிட்ட நிச்சயமற்றதன்மையை சேர்க்கிறது. 54.14 மடங்கு பின்தங்கிய பன்னிரண்டு மாத வருமானத்தில், மதிப்பீடு நிகரங்களை நிலைநிறுத்துவதில், நேர்மையான கப்பல் வழங்கல்களில் மற்றும் பண பரிமாற்றத்தை மேம்படுத்துவதில் முக்கியத்துவம் அளிக்கிறது, புதிய திறன்கள் மற்றும் ஆர்டர் புத்தகம் பணமாக்கப்படும் போது.
அறிவுறுத்தல்: இந்த கட்டுரை தகவல் நோக்கங்களுக்காக மட்டுமே, முதலீட்டு அறிவுரையாக அல்ல.